지난 17일 국가데이터처에서 「2024년 국민이전계정」을 발표했습니다. 다음 날 한국경제 천자칼럼에서는 이 통계를 두고 "흑자 인생"이라는 제목을 붙였더라구요.
내용은 간단합니다. 한국인은 평균 28세에 버는 돈이 쓰는 돈보다 많아지고, 45세에 그 차이가 가장 크고, 61세부터 다시 쓰는 돈이 더 많아집니다. 흑자로 사는 기간이 28세부터 60세까지, 딱 33년인 셈입니다.
그럼 61세 이후 적자는 얼마나 되고, 그걸 무엇으로 메워야 할까요. 숫자를 조금 더 들여다봤습니다.
28세부터 60세까지, 흑자 인생은 33년
국민이전계정은 나이별로 1인당 노동소득과 소비를 비교한 통계입니다. 노동소득이 소비보다 많으면 흑자, 적으면 적자입니다. 가구가 아니라 개인 기준이고, 소비에는 정부가 대신 내주는 교육·의료 같은 공공소비도 들어갑니다.
나이별로 정리해보면 다음과 같습니다.
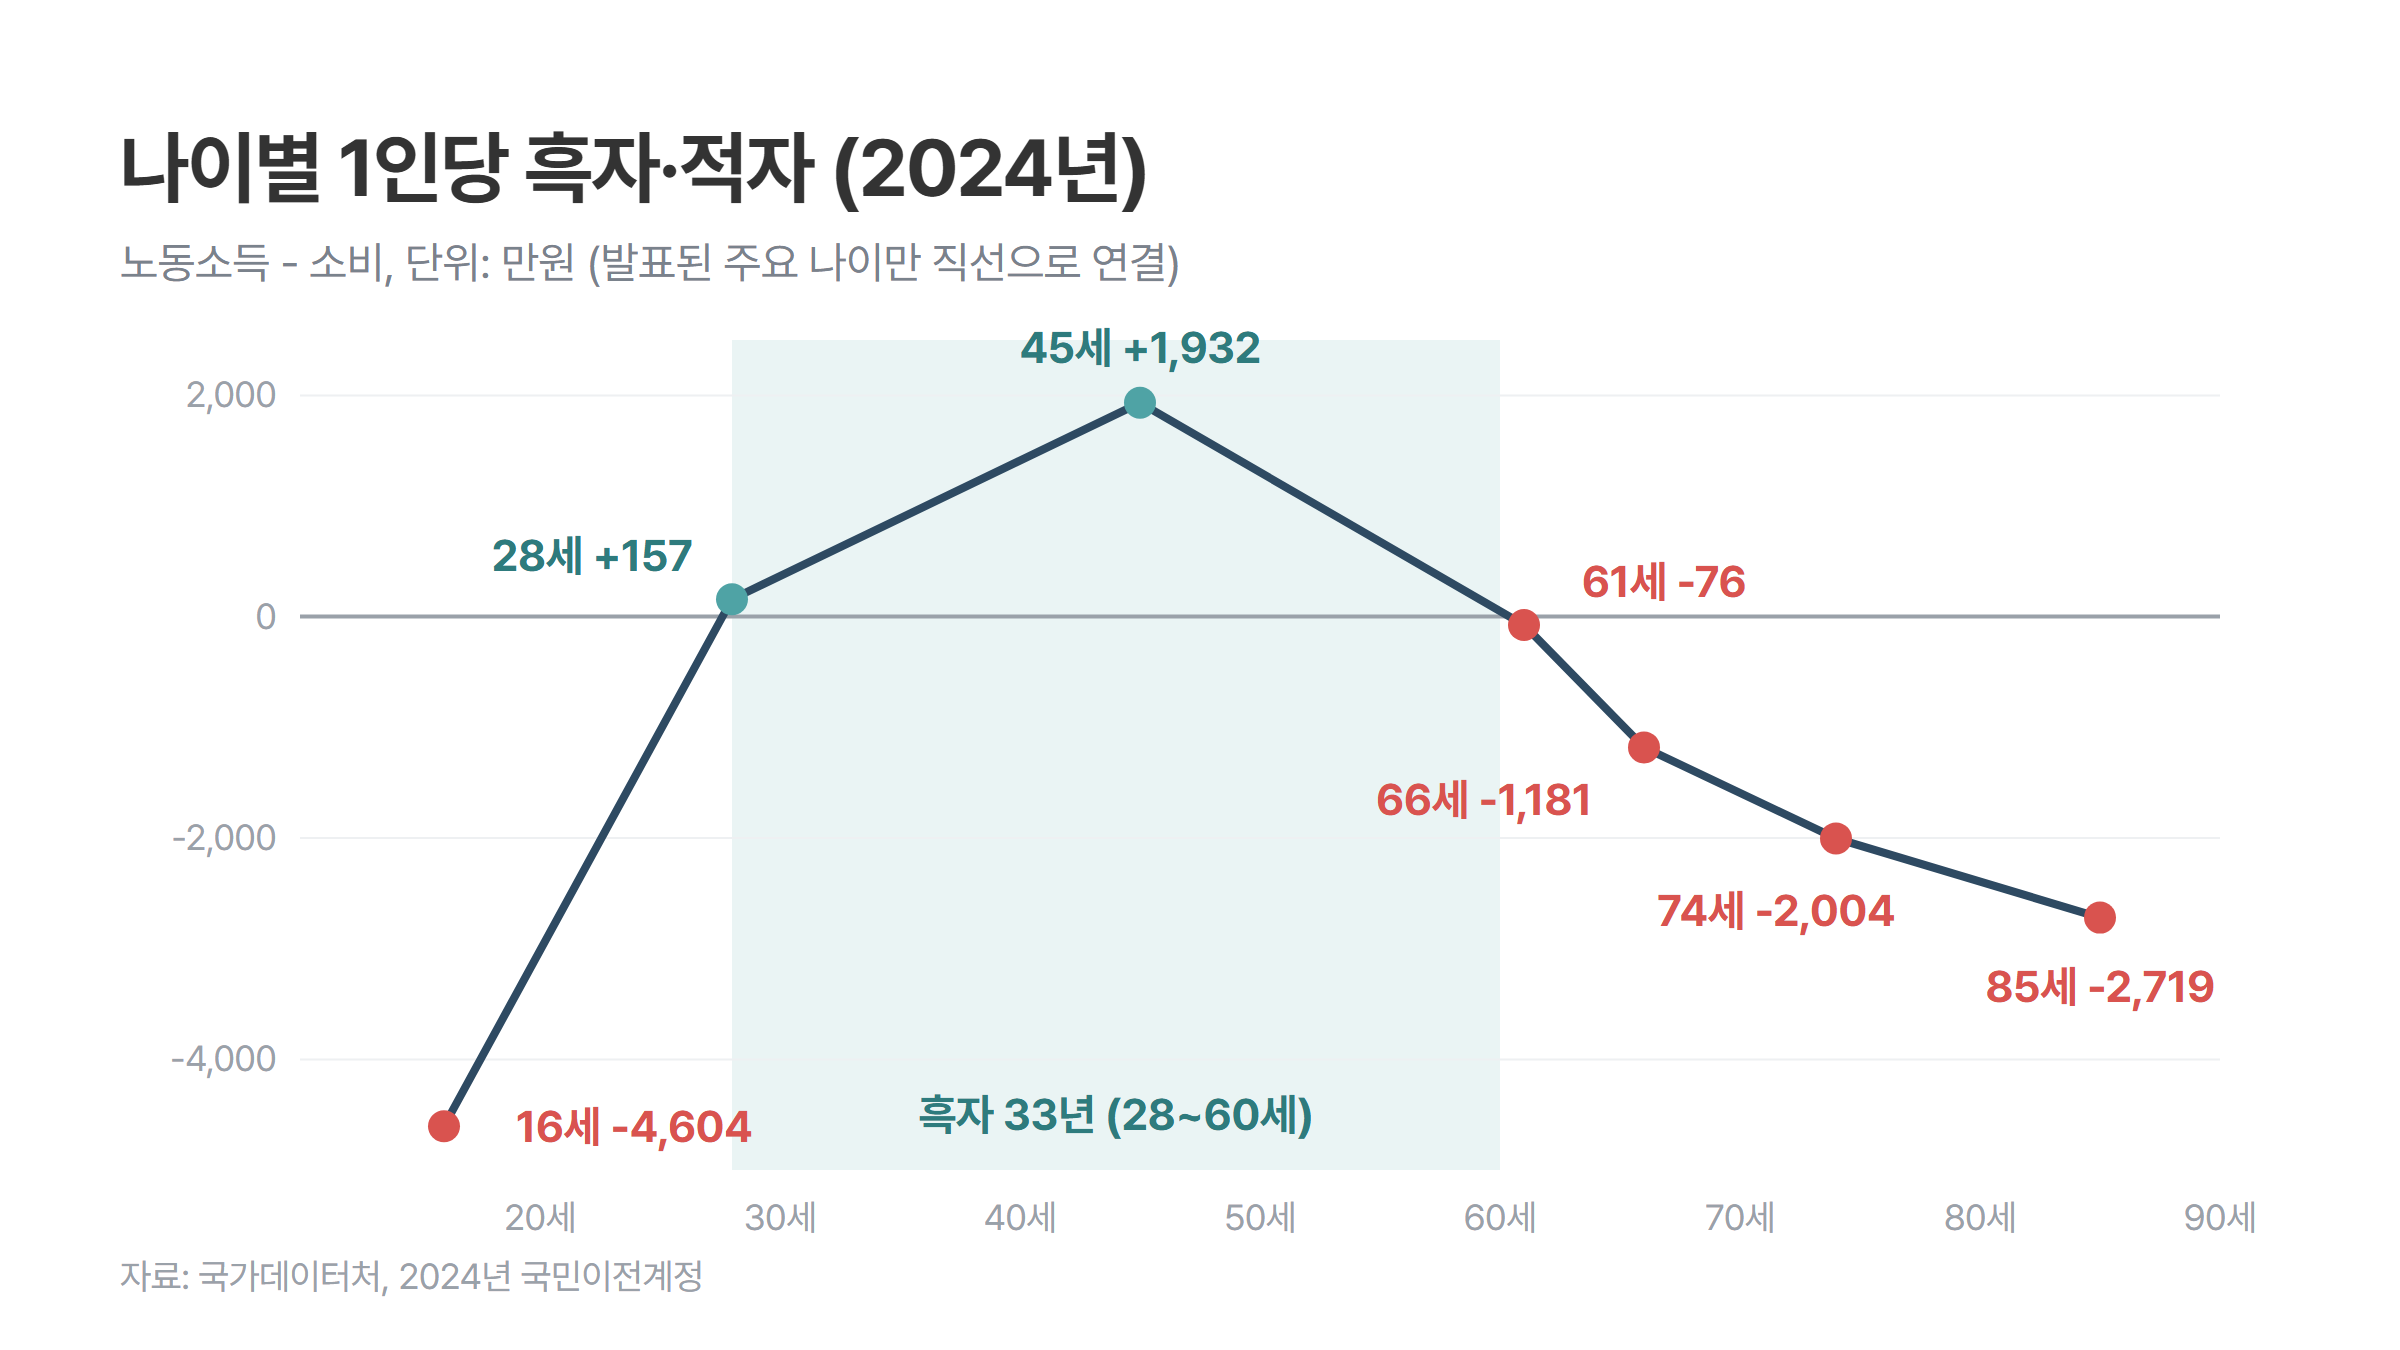
적자가 가장 큰 나이는 16세로 1인당 4,604만원입니다. 공교육, 학원비, 보건 소비가 한꺼번에 몰리는 시기라 그렇습니다. 흑자는 28세에 157만원으로 시작해서, 노동소득이 4,651만원으로 가장 많은 45세에 1,932만원으로 정점을 찍습니다.
61세부터는 적자가 계속 커집니다
61세의 적자는 76만원으로 크지 않습니다. 그런데 66세 1,181만원, 74세 2,004만원, 85세 2,719만원으로 나이가 들수록 계속 커집니다. 노동소득은 줄어드는데 의료비는 늘어나니 말이죠.
85세의 적자 2,719만원을 월로 나눠보면 227만원 정도입니다. 여기에는 건강보험이 내주는 의료비도 포함되어 있으니 전부 내 지갑에서 나가는 돈은 아닙니다만, 그만큼의 소비를 누군가는 채워야 한다는 뜻입니다.
그런데 61세라는 나이가 조금 걸리더라구요. 법정 정년은 60세이고, 1969년 이후 출생자의 국민연금 수령은 65세부터입니다. 즉, 61세부터 64세까지 4년 정도는 월급도 국민연금도 없는데 적자는 시작되는 구간입니다. (1965~68년생은 64세, 1961~64년생은 63세부터 국민연금이 나오니 공백이 조금 짧습니다)
그래도 좋아진 점도 있습니다.
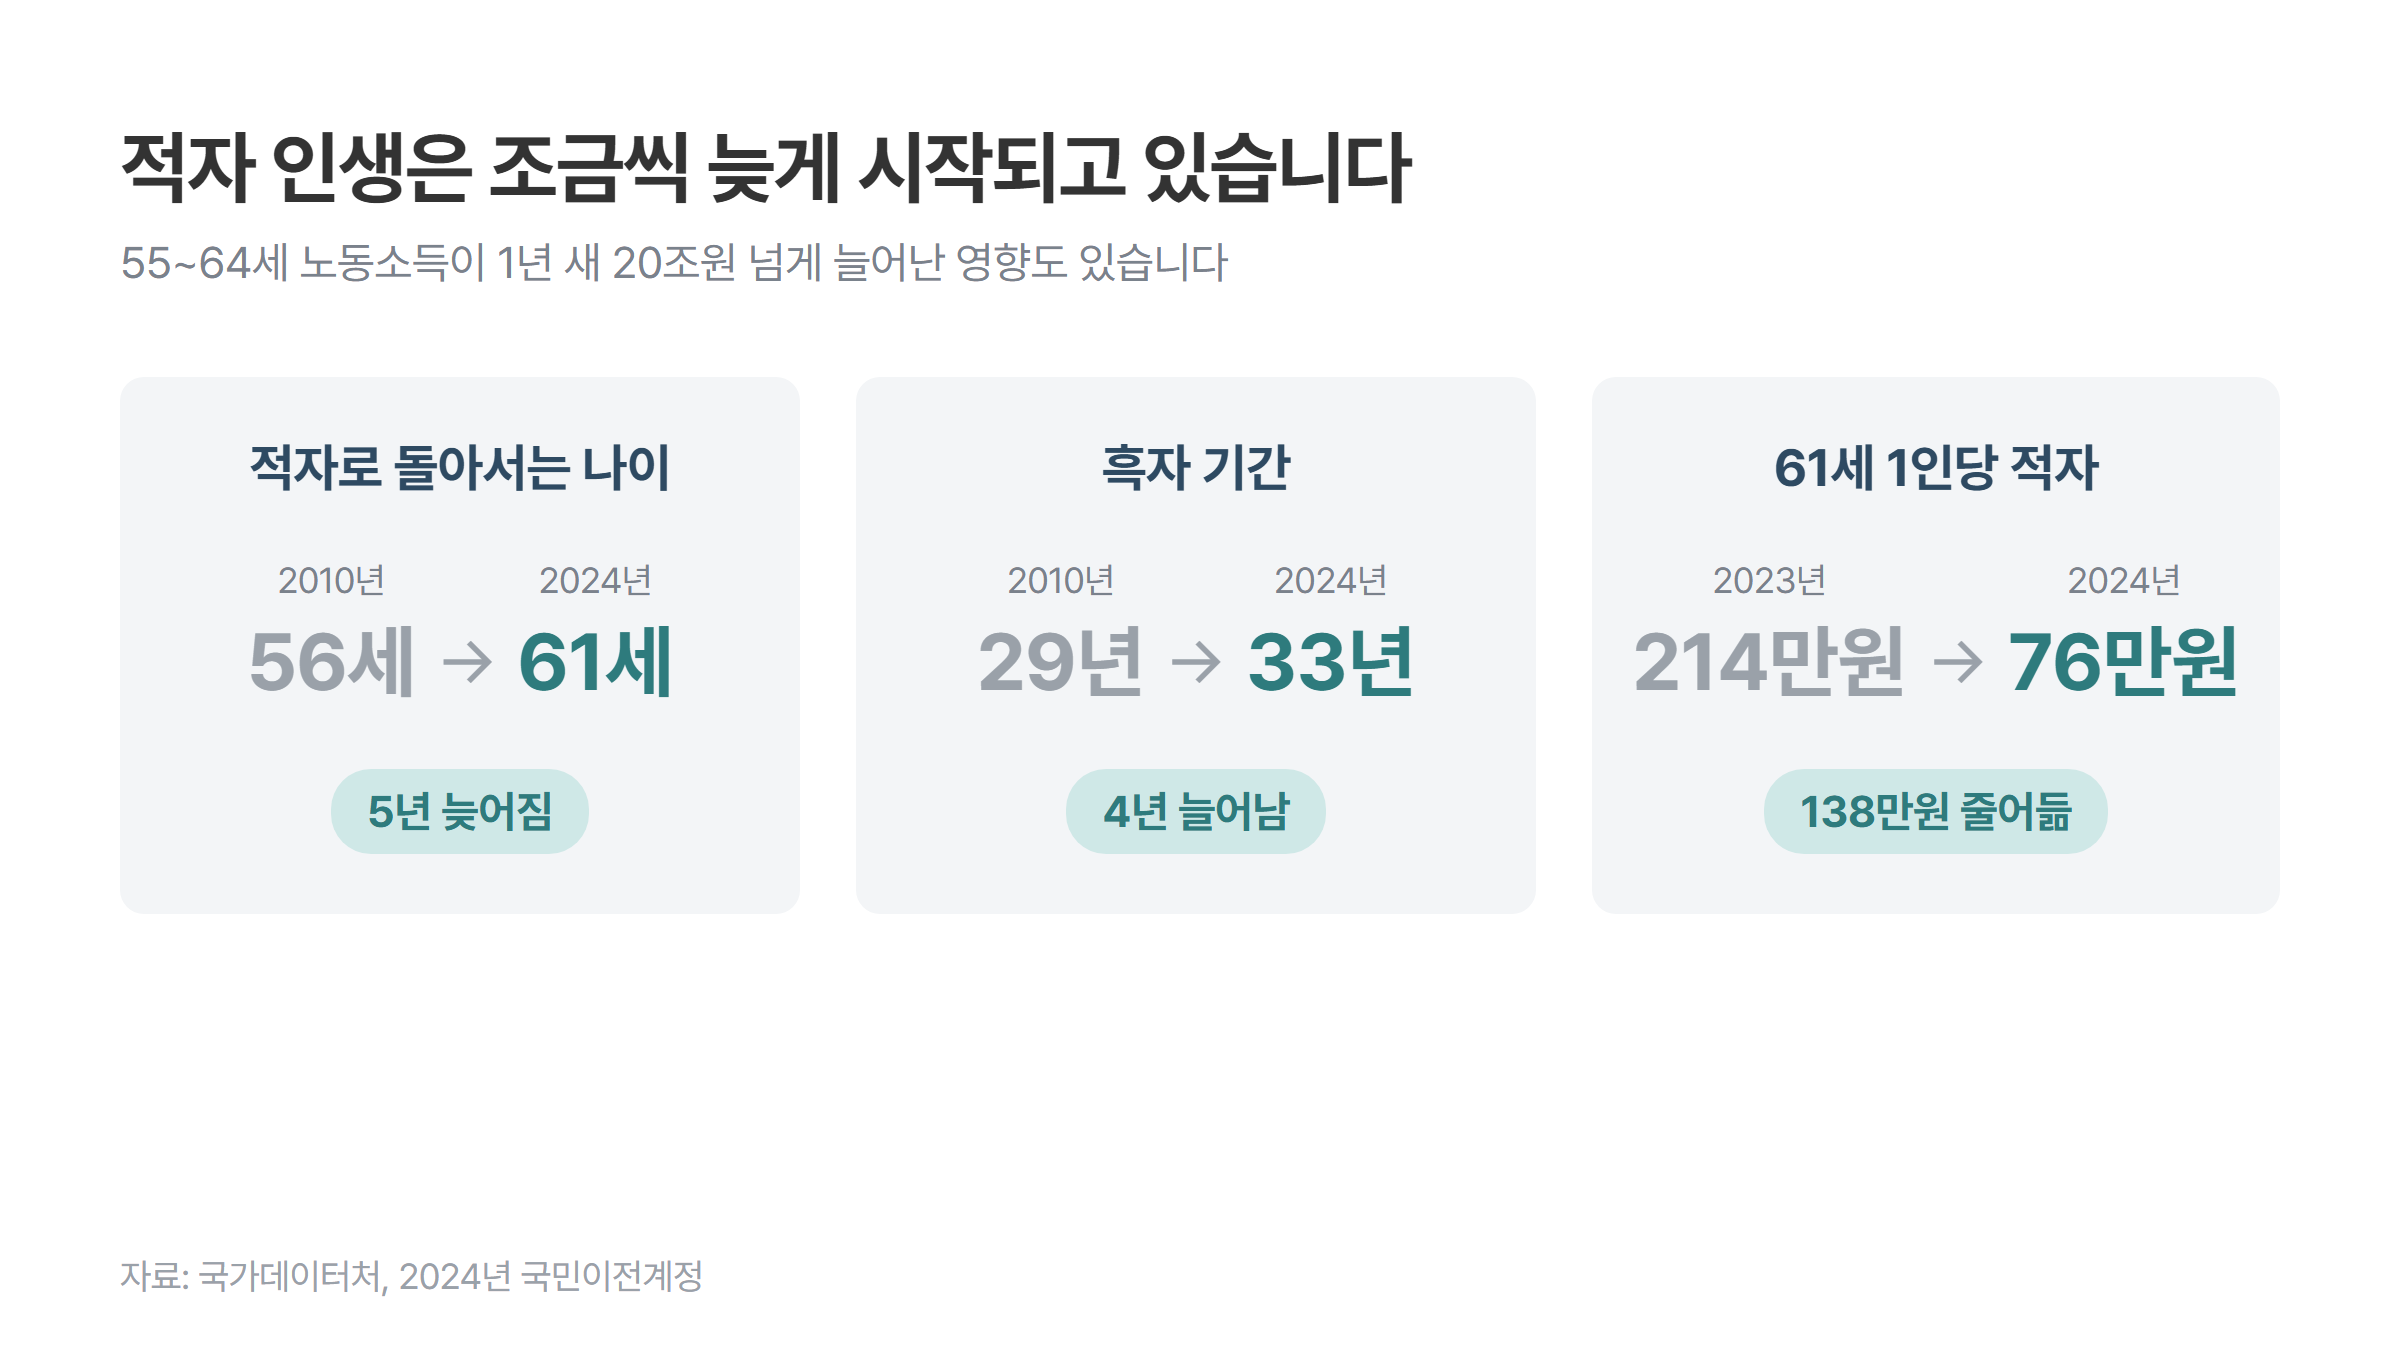
2010년에는 56세에 적자로 돌아섰는데 2024년에는 61세로 5년 늦어졌습니다. 흑자 기간도 29년에서 33년으로 늘었고, 61세의 적자도 1년 전 214만원에서 76만원으로 줄었습니다. 55~64세의 노동소득이 1년 사이에 20조원 넘게 늘었다고 하니, 60대 초반까지 일하는 분들이 많아진 덕분도 있는 것 같습니다.
33년 벌어서 25년 이상을 써야 합니다
그럼 흑자 33년 동안 남기는 돈과 61세 이후에 모자라는 돈을 비교하면 어떨까요.
발표된 주요 나이의 숫자를 직선으로 이어서 대충 더해보면 이렇습니다. (공식 통계가 아니라 제가 어림 계산한 값입니다)
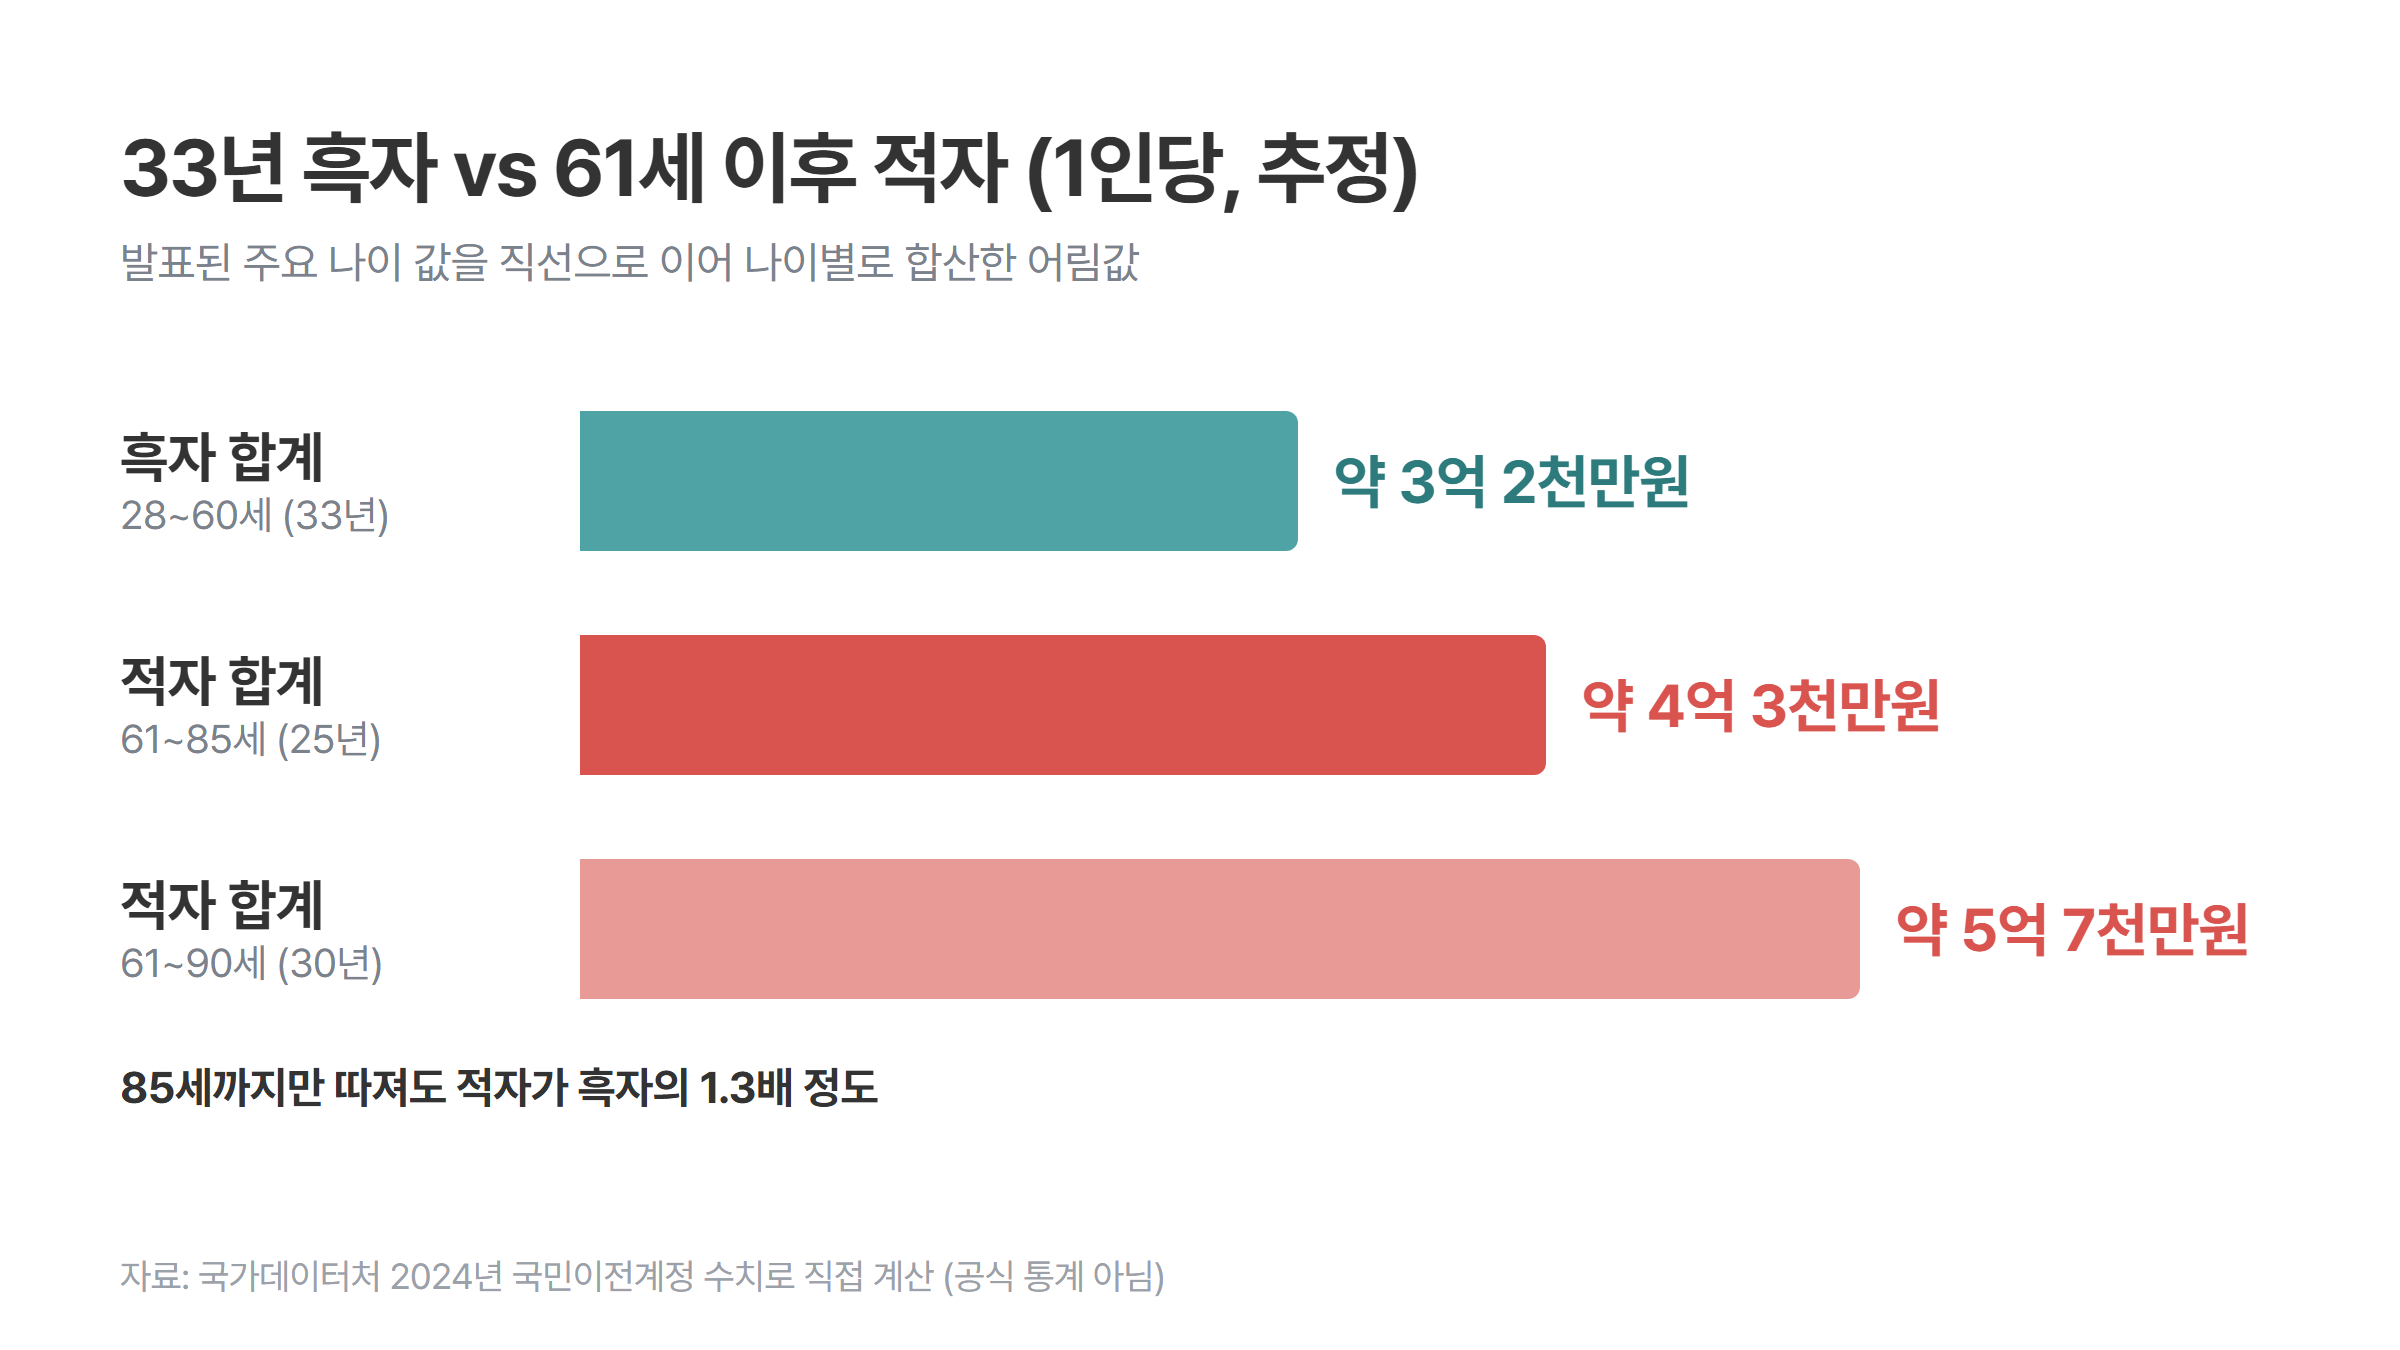
28~60세 흑자를 다 더하면 1인당 약 3억 2천만원, 61~85세 적자를 다 더하면 약 4억 3천만원입니다. 85세까지만 따져도 적자가 흑자보다 1.3배 정도 많고, 90세까지 살면 적자는 5억 7천만원 가량으로 늘어납니다.
참고로 여기서 흑자는 세금을 떼기 전 노동소득 기준이고, 적자에는 건강보험 등이 대신 내주는 공공소비도 들어있습니다. 그래서 이 숫자를 그대로 내 통장에서 모자라는 돈으로 보기는 어렵습니다.
그리고 이 통계는 2024년 한 해의 20대, 40대, 80대를 나란히 놓은 것이라 한 사람의 평생을 그대로 따라간 숫자는 아닙니다. 그래도 벌 수 있는 기간보다 써야 하는 기간의 돈이 더 크다는 방향은 크게 틀리지 않을 듯 합니다.
노년층 적자는 지금 무엇으로 메우고 있을까
이번 통계에서 처음으로 65세 이상 노년층의 적자(188조 9천억원)가 14세 이하 유년층의 적자(186조 2천억원)를 넘어섰습니다.
노년층 적자를 메우는 방법은 크게 세 가지입니다. 정부가 주는 공공이전, 가족이 주는 민간이전, 그리고 본인이 모아둔 자산에서 나오는 소득과 저축입니다.
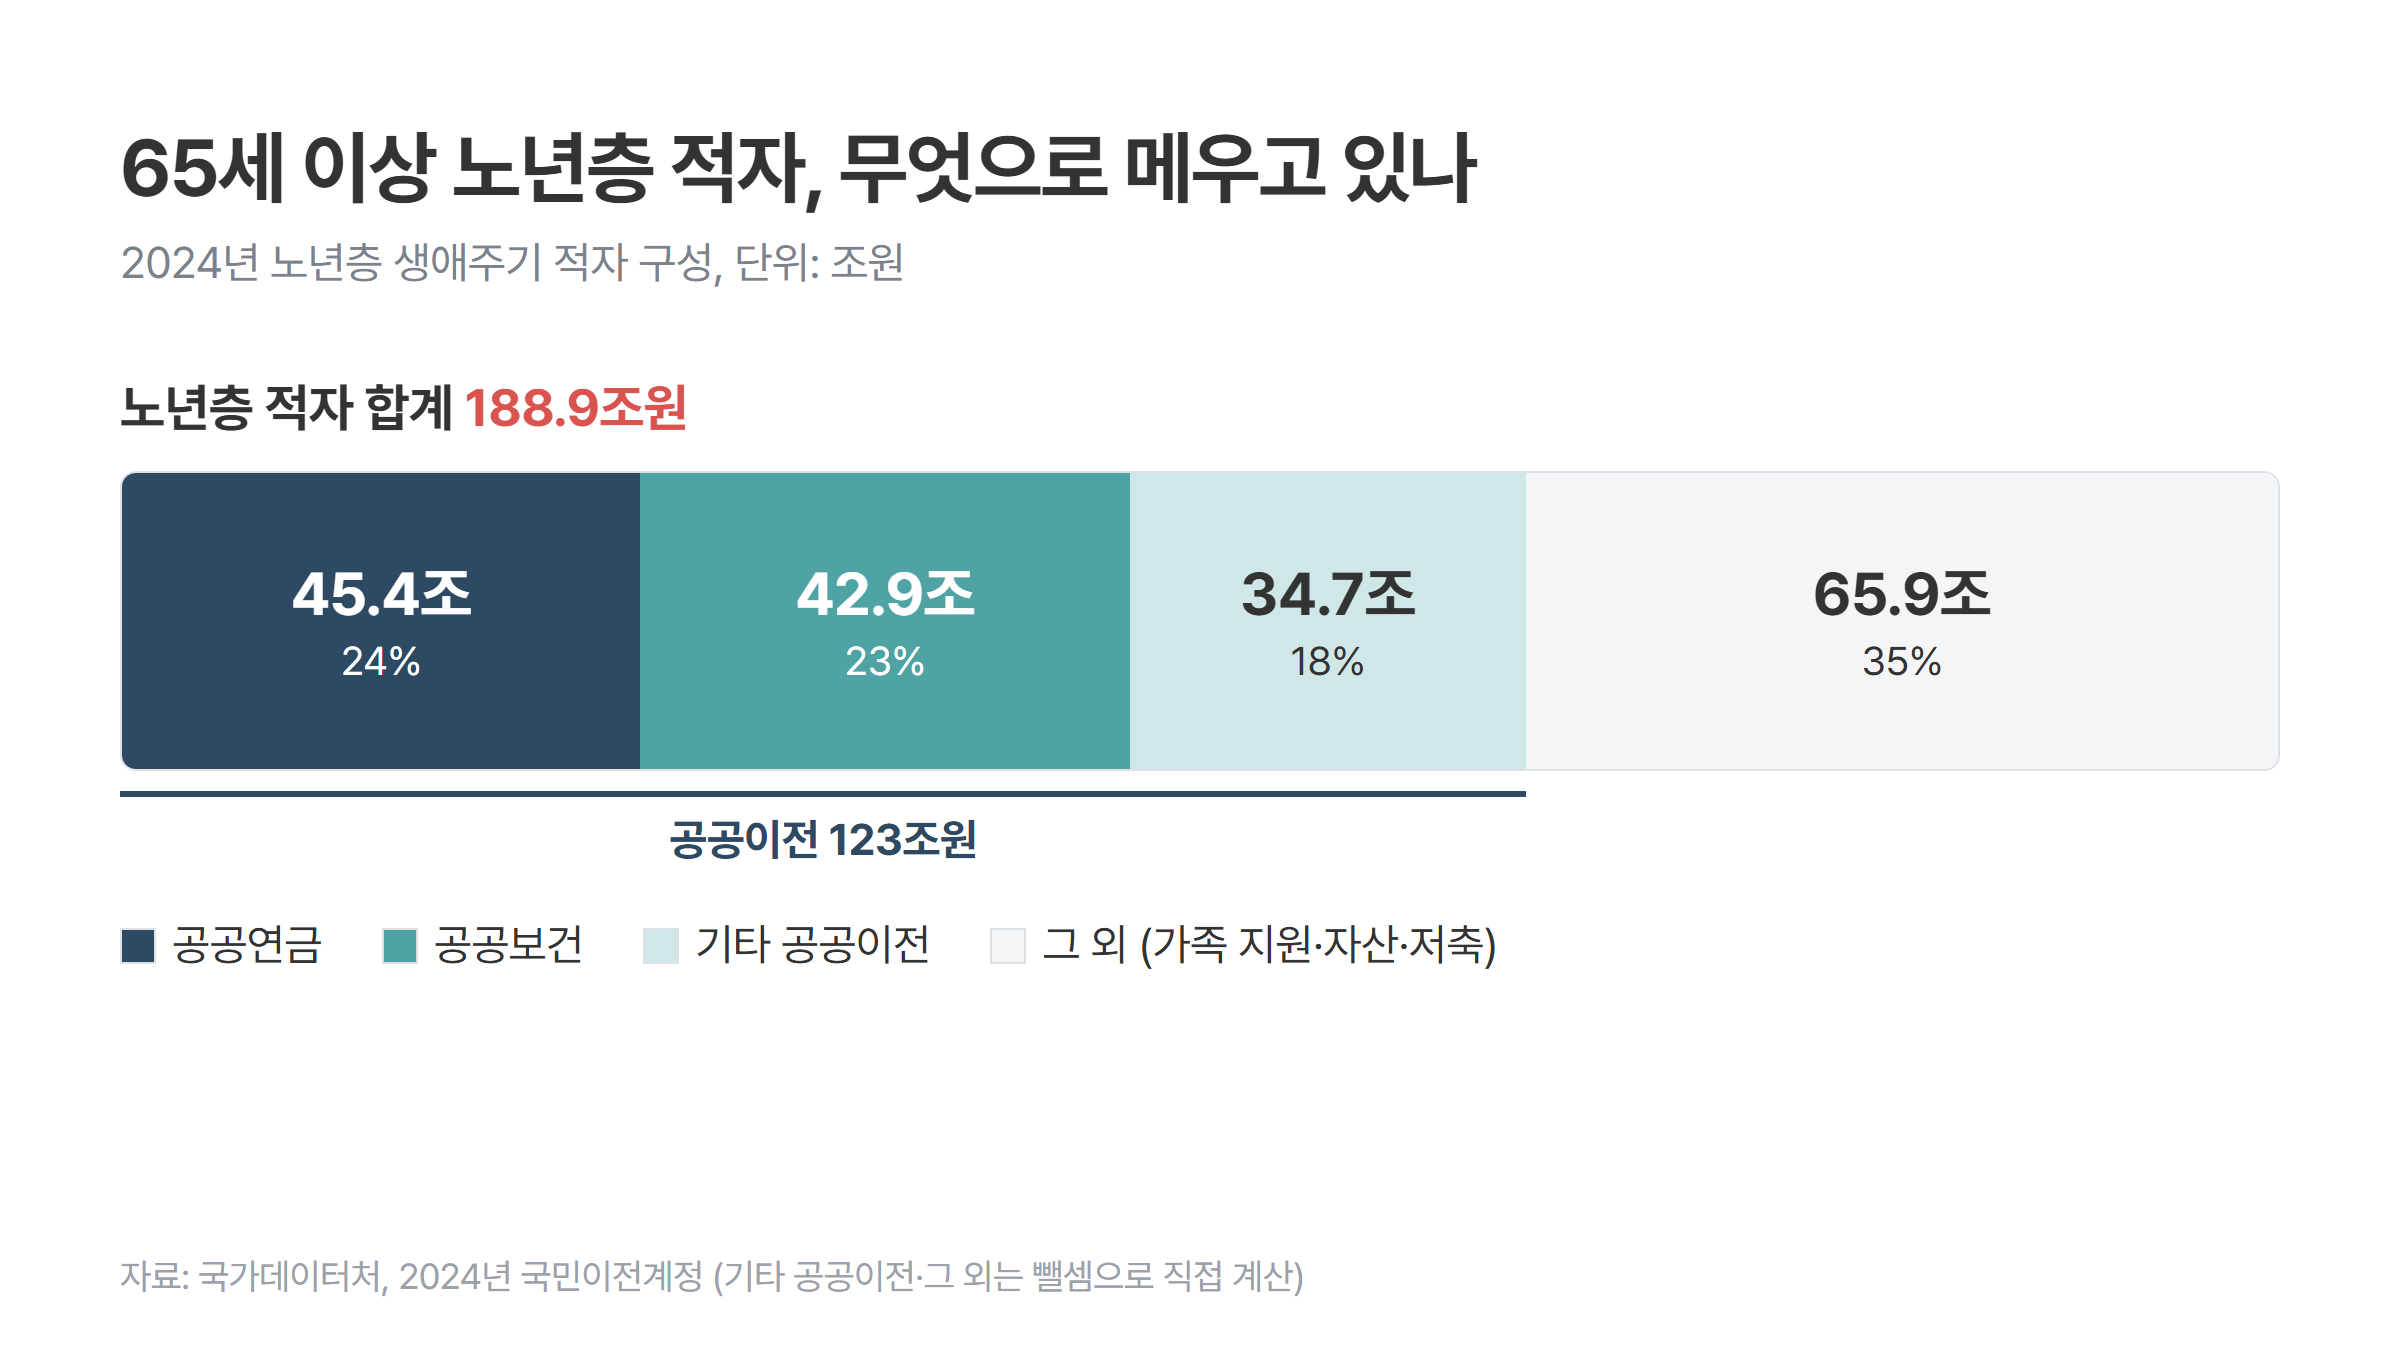
공공이전이 123조원으로 가장 많은데, 그중 공공연금은 45조 4천억원, 공공보건(건강보험 등)은 42조 9천억원입니다. 그 밖의 공공이전이 34조 7천억원입니다. 노년층 적자 전체에서 공공연금이 차지하는 비율을 계산해보면 24% 정도입니다.
나머지 65조 9천억원(제가 뺄셈으로 구한 값입니다)은 가족 지원이나 본인의 자산·저축으로 채우고 있다는 이야기인데, 자녀 세대에 기대기 어려워지는 걸 생각하면 결국 각자 미리 만들어둔 돈으로 채워야 하는 부분이라고 봅니다.
4층 연금으로 적자 구간 나눠 막기
국민연금, 퇴직연금, 개인연금에 주택연금까지 네 겹으로 쌓는 걸 흔히 4층 연금이라고 부릅니다. 적자 구간이 61세부터 90세 가까이 30년 가량 이어진다면, 연금 하나로 그 전부를 막기는 어렵습니다. 구간을 나눠서 연금마다 역할을 정해두는 게 현실적인 것 같습니다.
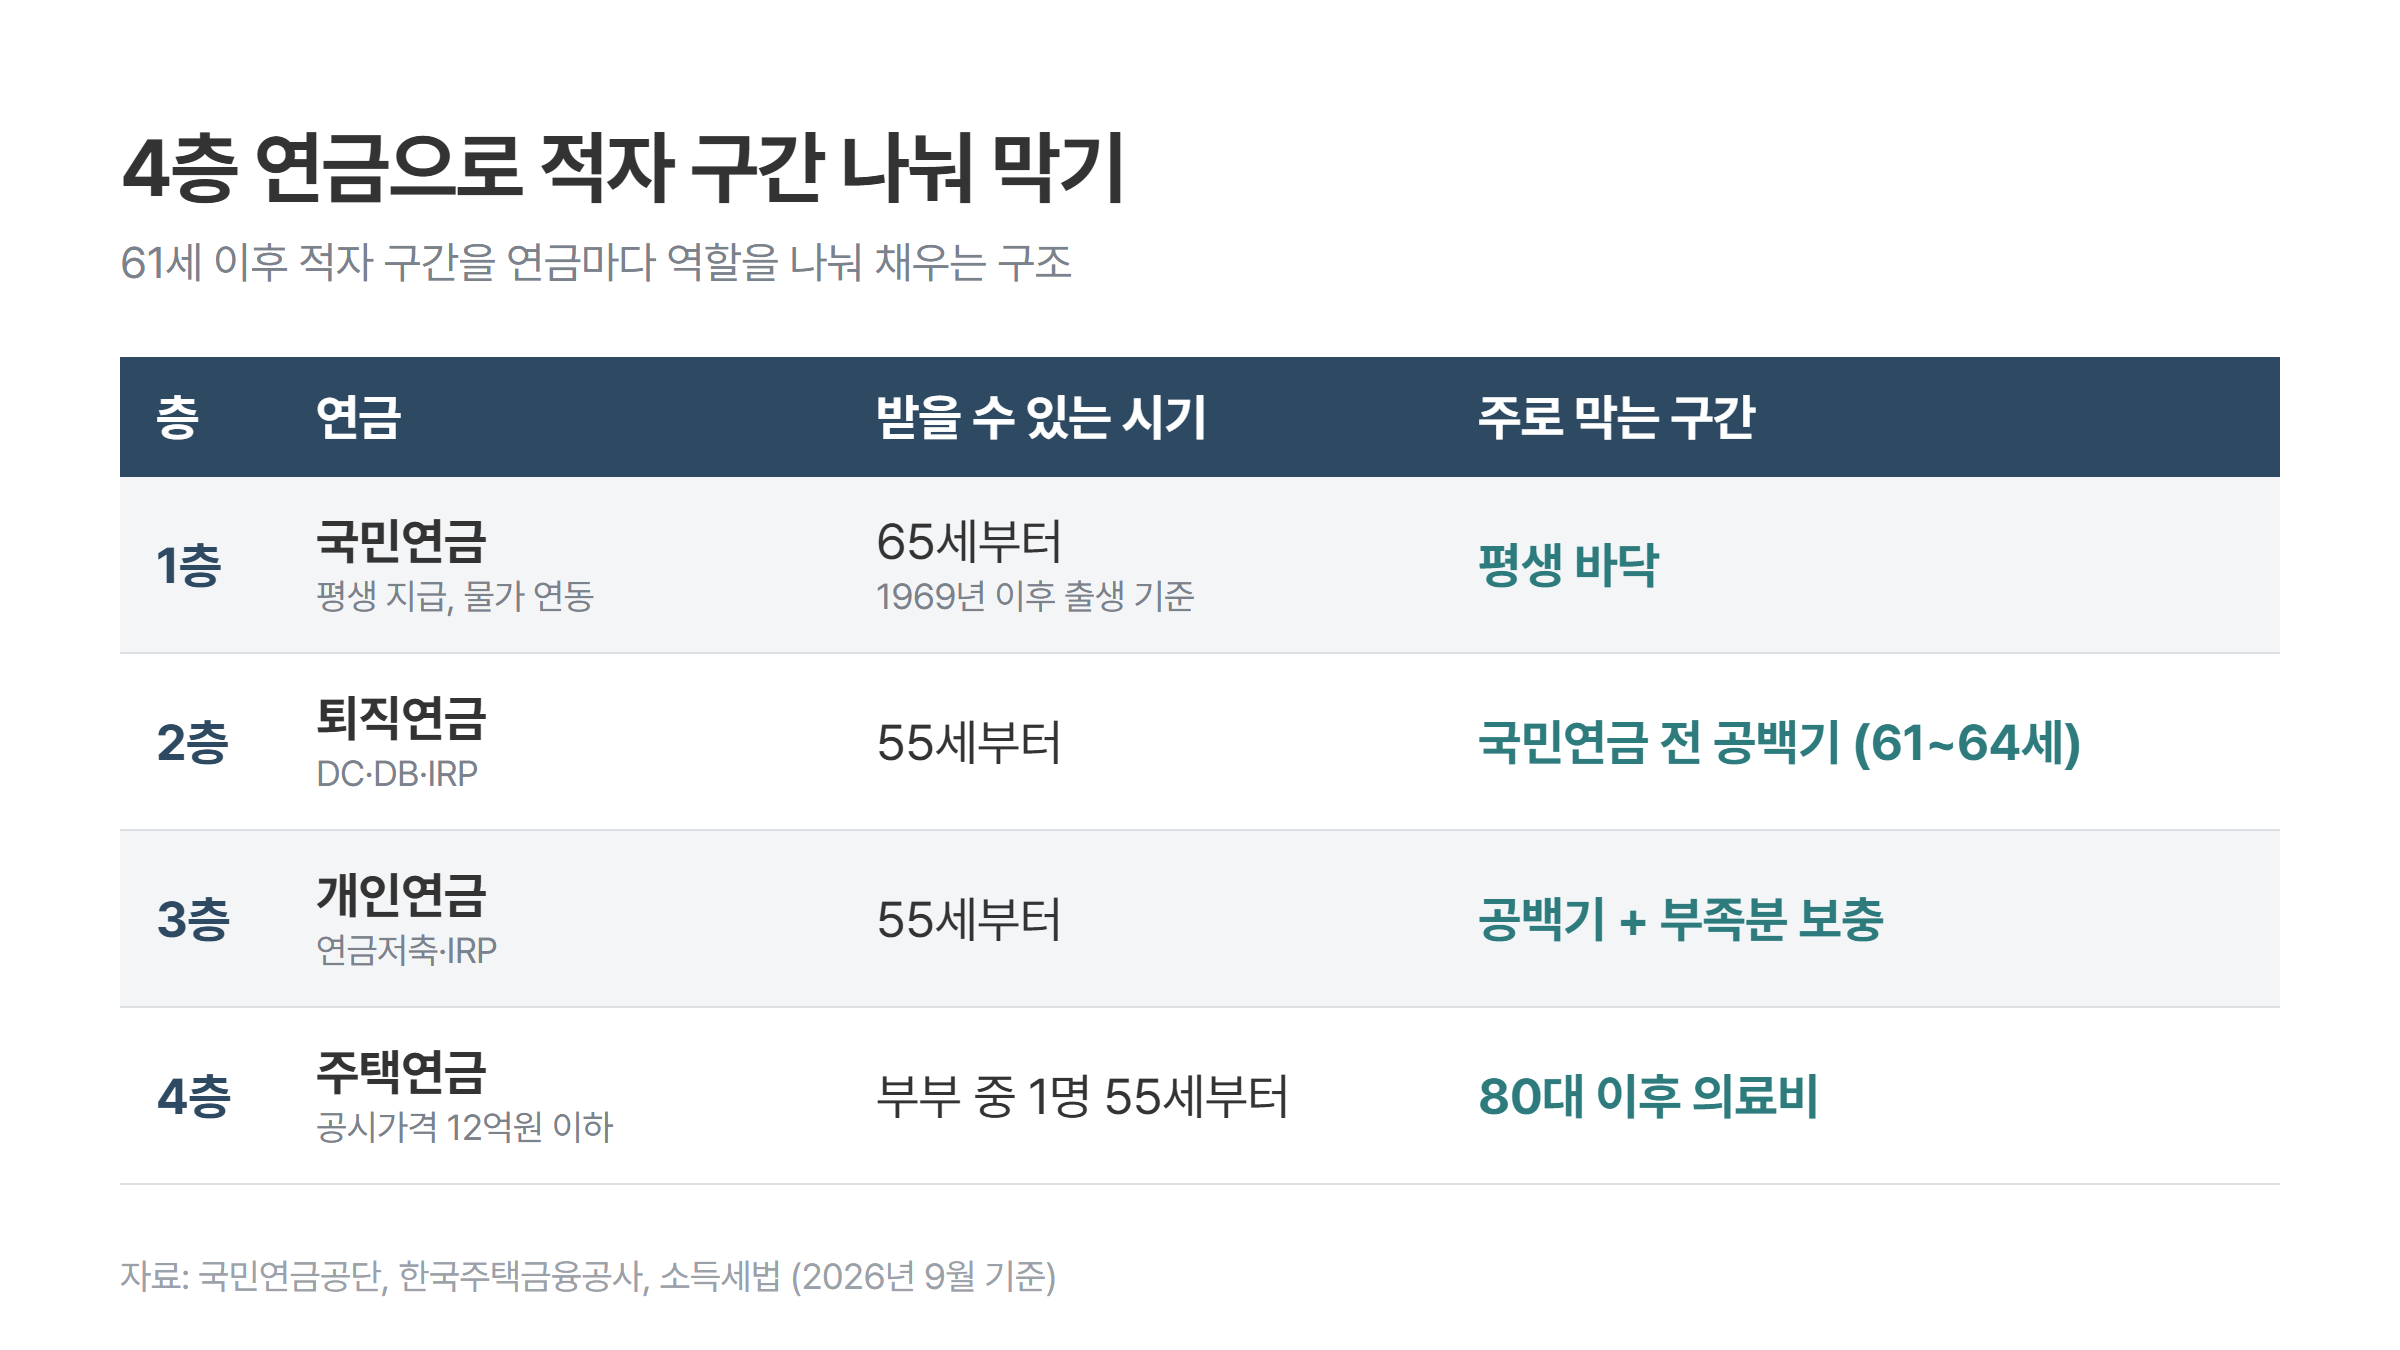
1층 국민연금은 65세부터 평생 나오고 물가에 따라 금액이 오르니, 가장 오래 버티는 바닥입니다.
2층 퇴직연금과 3층 개인연금(연금저축·IRP)은 55세 이후부터 받을 수 있습니다. (개인연금은 가입 5년 이상 조건) 꺼내는 금액과 시기를 조절할 수 있어서, 국민연금 전 공백기(61~64세)를 메우는 데 쓰기 좋습니다.
4층 주택연금은 부부 중 한 명이 55세 이상이고 공시가격 12억원 이하 주택이면 가입할 수 있어서, 의료비가 크게 늘어나는 80대 이후의 마지막 안전판 역할을 할 수 있습니다.
참고로 사적연금(퇴직연금 운용수익·개인연금 세액공제분)은 연 1,500만원까지는 3.3~5.5%로 분리과세되고, 넘으면 종합과세나 16.5% 분리과세 중에 고를 수 있습니다. 퇴직금 원금은 이 1,500만원과 따로 계산되고, 연금으로 받으면 퇴직소득세를 30%(11년차부터는 40%) 덜 냅니다. 은퇴 후 실제로 쓸 수 있는 돈은 세금과 건강보험료를 뗀 금액으로 봐야 하니, 연금별로 언제 얼마를 꺼낼지 미리 계산해두시면 좋을 듯 합니다.
국민연금과 퇴직연금·개인연금을 합쳐서 나이별로 얼마가 들어오는지는 아래에서 직접 넣어보실 수 있습니다.
https://timerichlab.com/?tab=pension
국민연금을 몇 살에 받을지 고민이시라면 조기·정상·연기 수령을 비교해보셔도 좋습니다.
https://timerichlab.com/?tab=national-pension-timing
저의 경우
저는 40대 중반이라 통계로만 보면 흑자 구간 한가운데에 있습니다. (마침(?) 올해 8월부터 휴직 중이라 잠시 쉬어가는 중입니다만...)
제 계획을 4층에 맞춰보면 이렇습니다. 1층 국민연금은 올해 1월 조회 기준 저 월 190만원, 배우자 월 83.4만원으로 부부 합산 273만원 정도입니다. (지금 기준 예상액이라 휴직 기간에 따라 조금 달라질 수 있습니다) 2층 퇴직금(DC)은 55세부터 64세까지 연 5천만원 정도씩 꺼내서 국민연금 전 공백기를 채우고, 3층 개인연금은 65세 이후에도 연 4천만원 정도씩 꺼내 국민연금과 함께 쓸 계획입니다.
하나 더 챙겨야 할 건 건보료입니다. 제 국민연금만 연 2,280만원 정도라 피부양자 소득 기준(연 2,000만원)을 넘으니, 은퇴 후에는 지역가입자 건보료를 빼고 실제로 쓸 수 있는 돈을 계산해야 합니다.
4층 주택연금은 아직 계산에 넣지 않았습니다. 80대 이후 의료비가 크게 늘어날 때를 대비한 최후의 보루 정도로 남겨두려고 합니다.
흑자 33년이라는 숫자를 보니, 남은 흑자 기간 동안 절세계좌를 최대한 채워두는 게 결국 61세 이후를 위한 준비라는 생각이 다시 드네요. 당장 할 수 있는 건 올해 연금저축+IRP 세액공제 한도(연 900만원)를 채웠는지 확인해보는 것 정도일 듯 합니다.
제가 금융 관련업에 종사하는 사람은 아니기 때문에 잘못된 내용이 있을 수도 있습니다. 혹시라도 잘못된 부분을 발견하시면 언제든지 댓글 부탁드리겠습니다.
여러분들은 61세 이후 적자 구간을 무엇으로 채울 계획이신가요?
참고 자료
- 국가데이터처, 2024년 국민이전계정 (2026.09.17 발표)
- 한국경제, [천자칼럼] 흑자 인생 (2026.09.18)
- 한국경제, 한국인 노후 어쩌나…"61세부터 마이너스 추락" (2026.09.18)
- 서울신문, 28세부터 벌어 61세엔 다시 '마이너스'… '흑자 인생' 33년뿐 (2026.09.18)
- 국민일보, 생애주기 적자 4년만에 줄었다 (2026.09.18)
- MS TODAY, 61세부터 다시 적자…노년층 적자, 유년층 첫 추월 (2026.09.18)
