커버드콜 10억 매수하면, 세금/건보료는 어떻게 될까? 라는 글을 작성했었는데요. 커버드콜의 경우, 종목을 매도하지 않아도 현금흐름을 만들 수 있다는 큰 장점이 있었습니다만, 기초지수 ETF 보다는 일반적으로 수익이 낮은 편입니다.
그럼 코스피를 기반으로한 지수ETF 와 커버드콜 ETF를 가지고, 실제로 얼마나 차이가 나는지를 한번 비교해보겠습니다.
커버드콜로 현금흐름을 만들려고 하는 A씨,
자가배당으로 현금흐름을 만들려고 하는 B씨가 있다고 가정해보겠습니다.
A씨와 B씨는 각자 1억이라는 현금이 있었고, 작년 6월2일에 각자 아래와 같은 종목에 1억원치를 매수했을 때, 1년후에 어떤 차이가 있을까요?
- A씨 : KODEX 200타겟위클리커버드콜
- B씨 : KODEX 200
먼저 작년 6월2일 종가로 각 종목을 1억원 어치 매수했다면,
- A씨 : KODEX 200타겟위클리커버드콜 - 10,152주
- B씨 : KODEX 200 - 2,768주
를 보유하게 됩니다.
25년 6월 17일 "KODEX 200타겟위클리커버드콜"의 분배금이 지급됩니다.
A씨는 152만원 정도의 분배금을 지급받게 됩니다.
B씨는 분배금이 없기 때문에 152만원의 현금 흐름을 만들기 위해서 KODEX 200 39주를 매도합니다. 6월17일 기준 KODEX 200의 종가는 39,680원이기 때문에 39주를 매도한 금액은 154만원 정도로 A씨의 커버드콜에서 발생하는 현금흐름과 비슷합니다. A씨의 주식은 2,768주에서 2,729주로 줄어 들게 됩니다.
이를 1년 동안 반복하게 되면 어떻게 될까요?
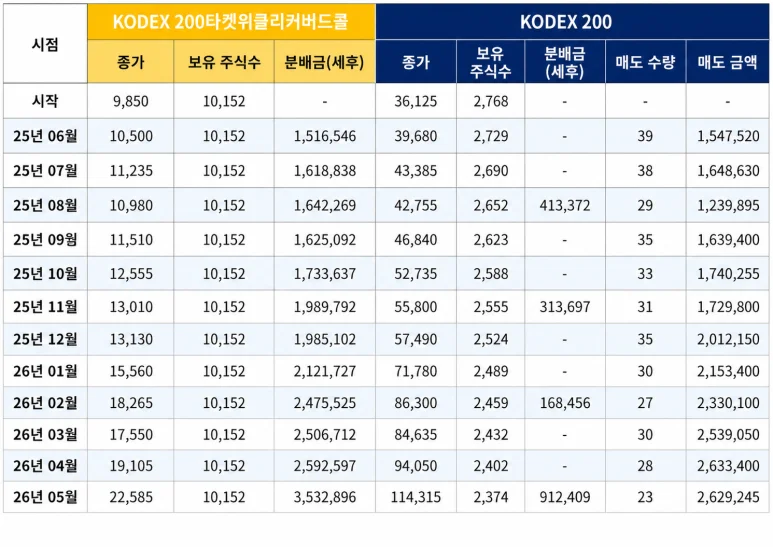
A씨는 매도를 하지 않았기 때문에 처음에 매수했던 10,152주식을 그대로 보유하고 있습니다.
B씨는 일부 매도를 하였기 때문에 2,768주였던 주식이 2,374주로 394주가 줄어들었습니다.
A씨가 분배금으로 만든 현금흐름은 총 2,534만원 가량이고,
B씨가 분배금/매도금액으로 만든 현금흐름은 총 2,565만원 가량으로 비슷한 수준입니다.
(B씨가 A씨의 분배금만큼 종목을 매도했기 때문에 당연한 얘기이긴 합니다.)
하지만 현재 평가 금액으로 보면 차이가 크다고 할 수 있습니다.
6월4일 종가 기준으로 결과를 요약해보면 다음과 같습니다.
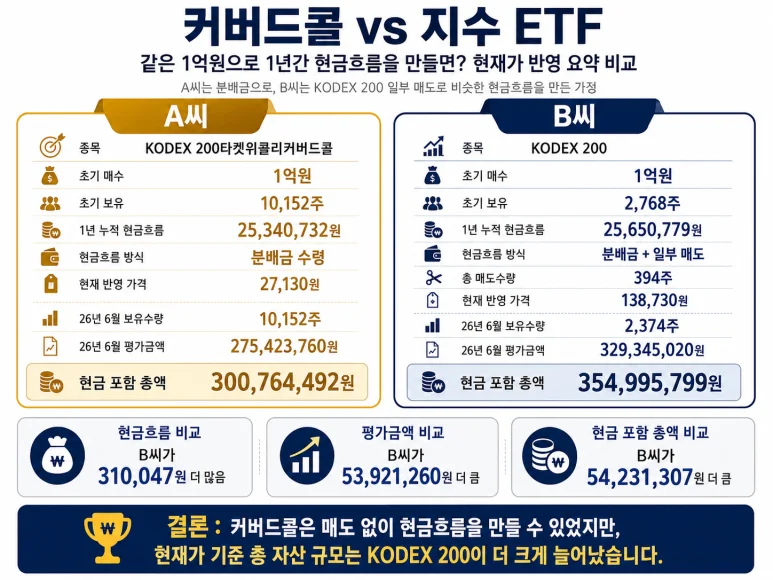
위의 비교 결과는 최근 1년을 기준으로 비교한 것이라 미래에도 비슷한 결과가 있으리라는 보장은 없습니다. 또한 코스피가 지난 1년 동안 많이 상승하였는데, 이 때문에 예상보다(?) 차이가 크게 발생했다고도 할 수 있습니다. 만약 코스피가 계속 횡보하거나 하락했다면, 아마도 위의 결과보다는 차이가 적었을 듯 합니다.
그리고 자가배당의 경우, "직접" 매도를 해야 됩니다. 저도 주식 투자를 하고 있지만 "매도" 버튼 누르기가 매번 쉽지 않습니다. 하지만 "매도" 버튼 누르는 것에 어려움이 없으신 분들이라면, "자가배당"도 좋은 선택지가 될 것 같습니다.
사실 증권사에서, 자동으로 매도해서 현금흐름을 만들어주는 기능을 제공해주면 좋겠습니다만, 아직 이런 기능은 없다고 알고 있습니다.(혹시 있으면 말씀 부탁드립니다)
제가 은퇴하는 시점까지 증권사에서 이러한 기능을 만들어주지 않는다면, 증권사에서 제공해주는 API를 이용해서 직접 만들어서 사용해볼까도 싶습니다.
자가배당 vs. 커버드콜...
여러분들은 어떤 방법을 더 선호하시나요?
