지난 16일에 NH투자증권 100세시대연구소에서 「대한민국 진짜 중산층 25%」라는 보고서를 냈습니다. 2025년 가계금융복지조사 자료를 가지고 우리나라 중산층이 실제로 얼마나 되는지 따져본 내용입니다.
소득만 놓고 보면 전체 가구의 52.9%가 중산층입니다. 그런데 소비, 저축, 자산, 부채, 노후준비까지 같이 따져보니 24.6%, 4가구 중 1가구만 남았다고 합니다.
제목만 보면 흔한 "나도 중산층이 아니었다" 류의 기사 같습니다만, 연령별 수치를 보니 결국 은퇴 이후의 이야기라서 조금 자세히 들여다봤습니다.
진짜 중산층의 6가지 조건
보고서는 조건을 두 묶음으로 나눴습니다. 지금 중산층답게 살고 있는지를 보는 "현재생활" 조건 3개는 모두 충족해야 하고, 그 생활을 앞으로도 유지할 수 있는지를 보는 "미래지속" 조건 3개는 그중 2개 이상만 충족하면 됩니다.
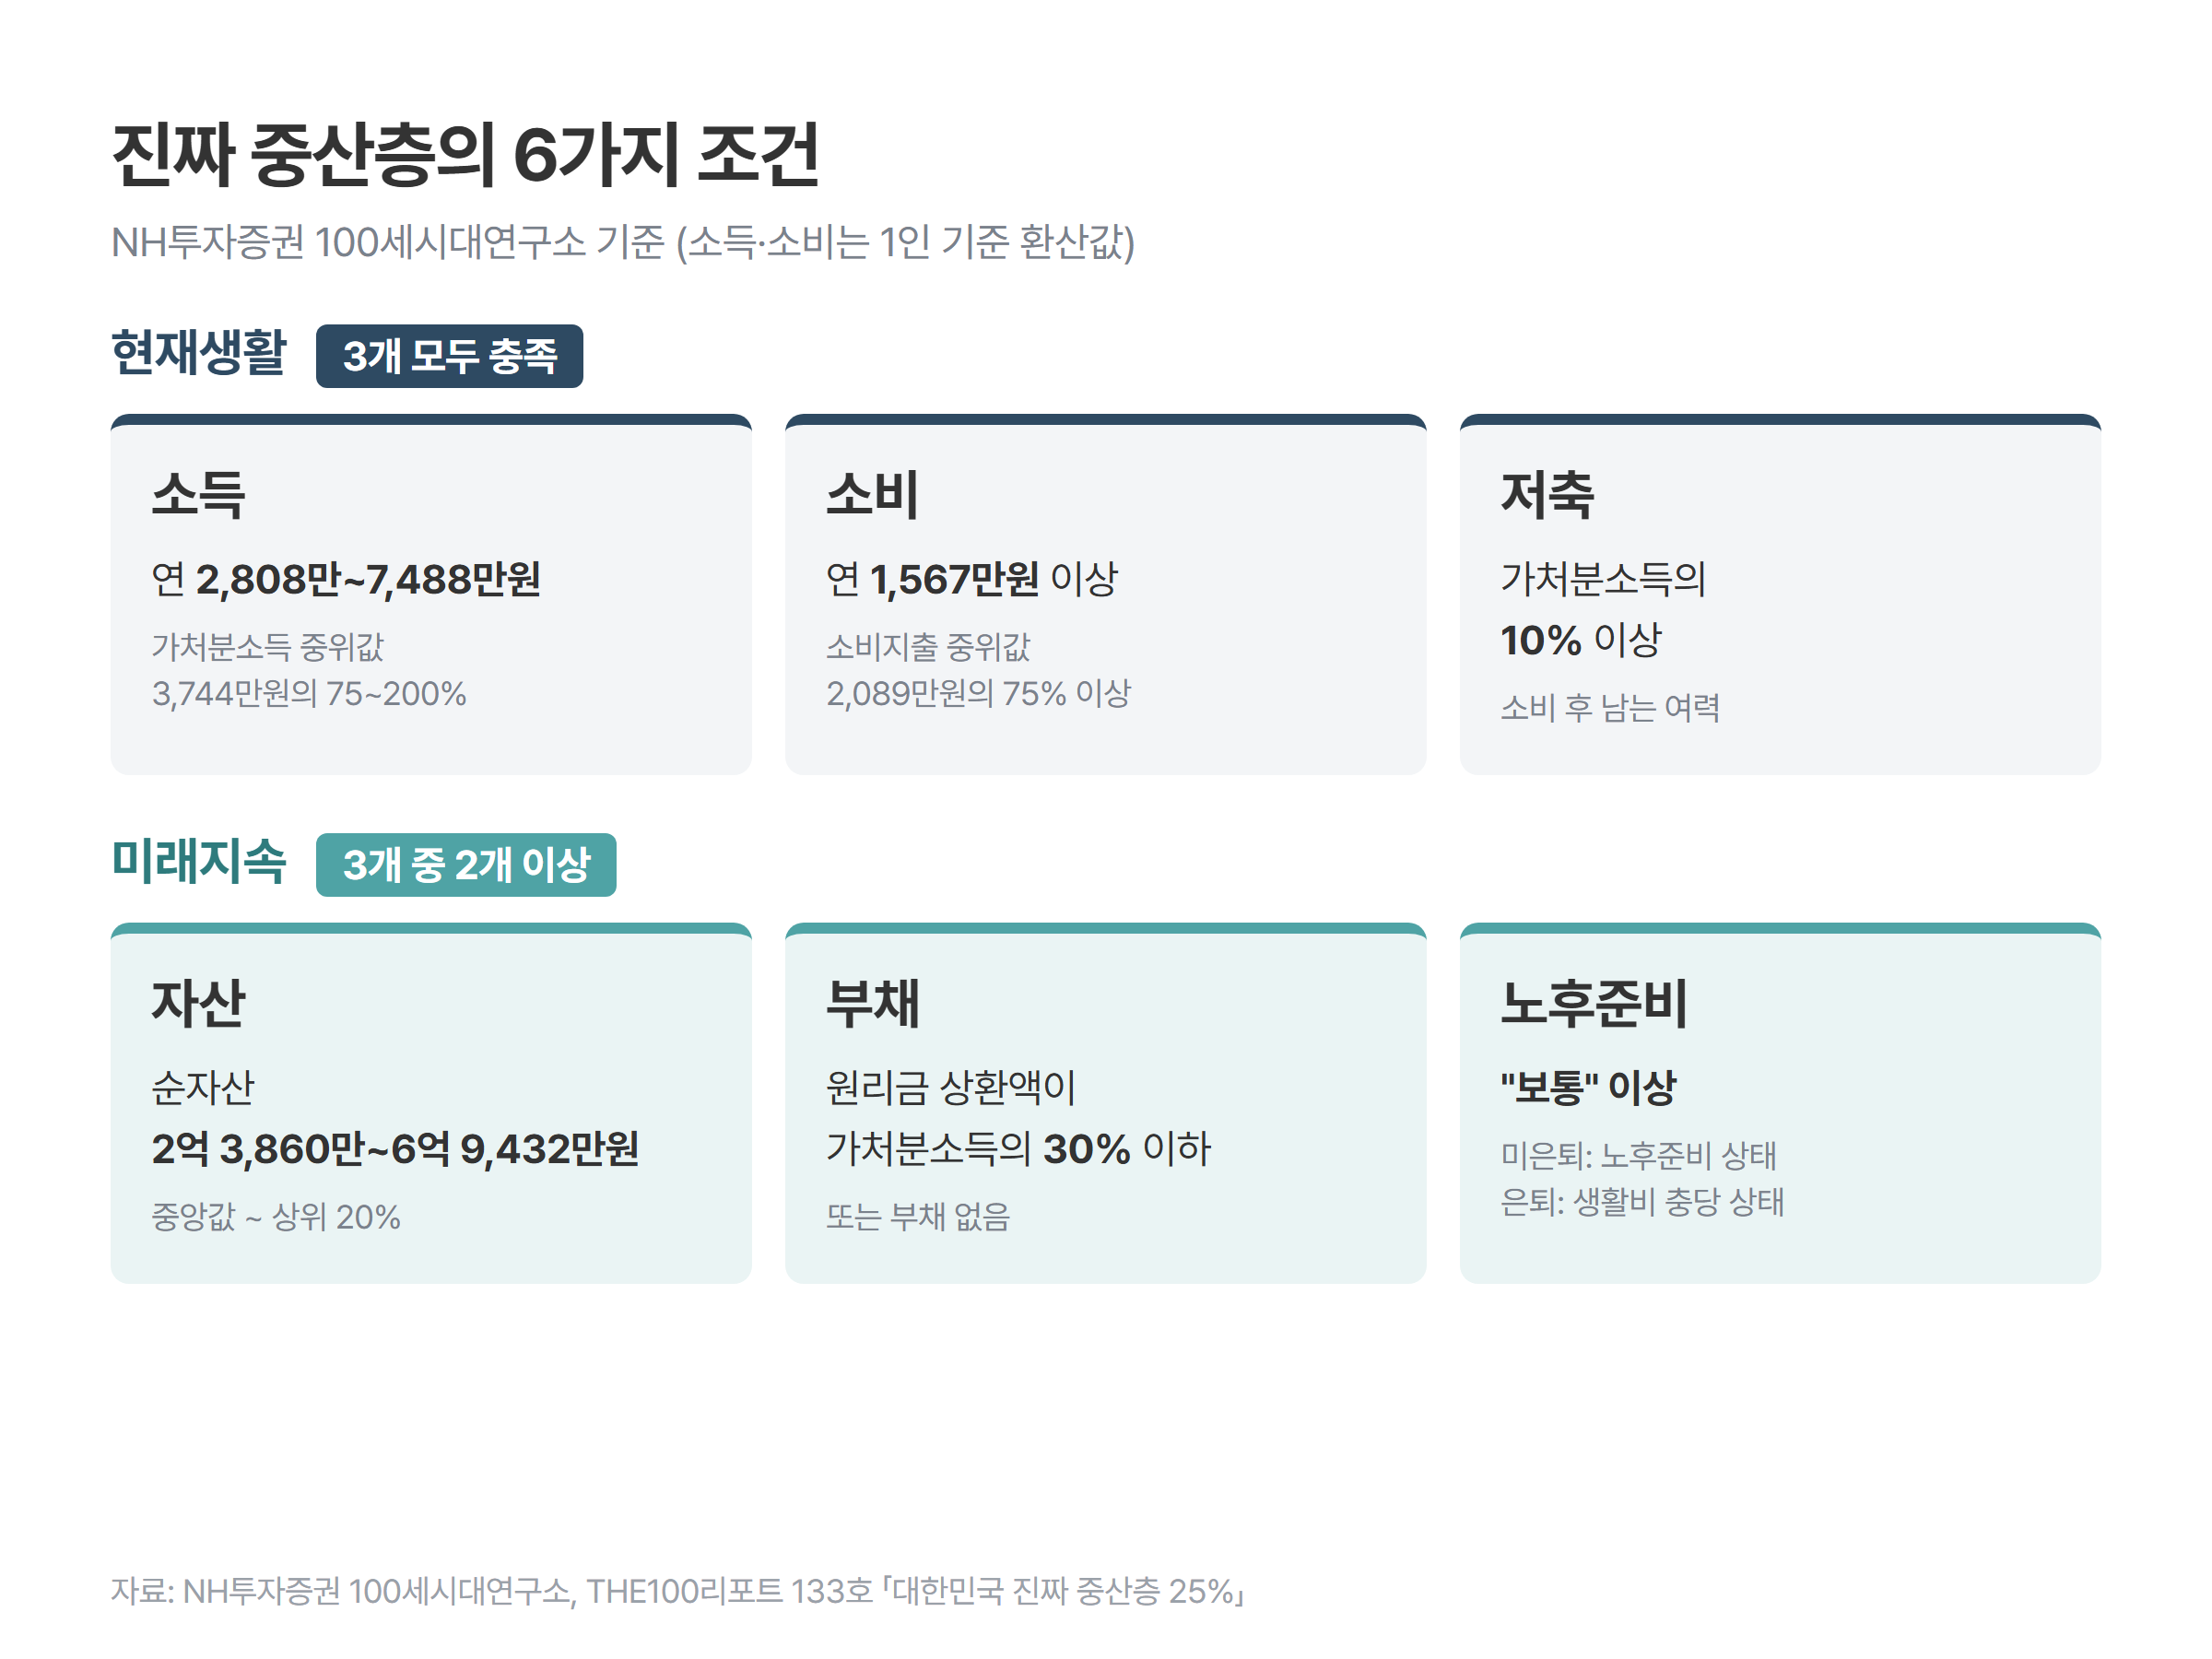
소득은 1인 기준(균등화 가처분소득)으로 연 2,808만원에서 7,488만원 사이입니다. 중위값 3,744만원의 75~200% 구간이니, 너무 적어도 안 되지만 너무 많아도 중산층이 아닌 셈입니다.
52.9%가 24.6%가 되기까지
조건을 하나씩 붙여가면 비율이 이렇게 줄어듭니다.
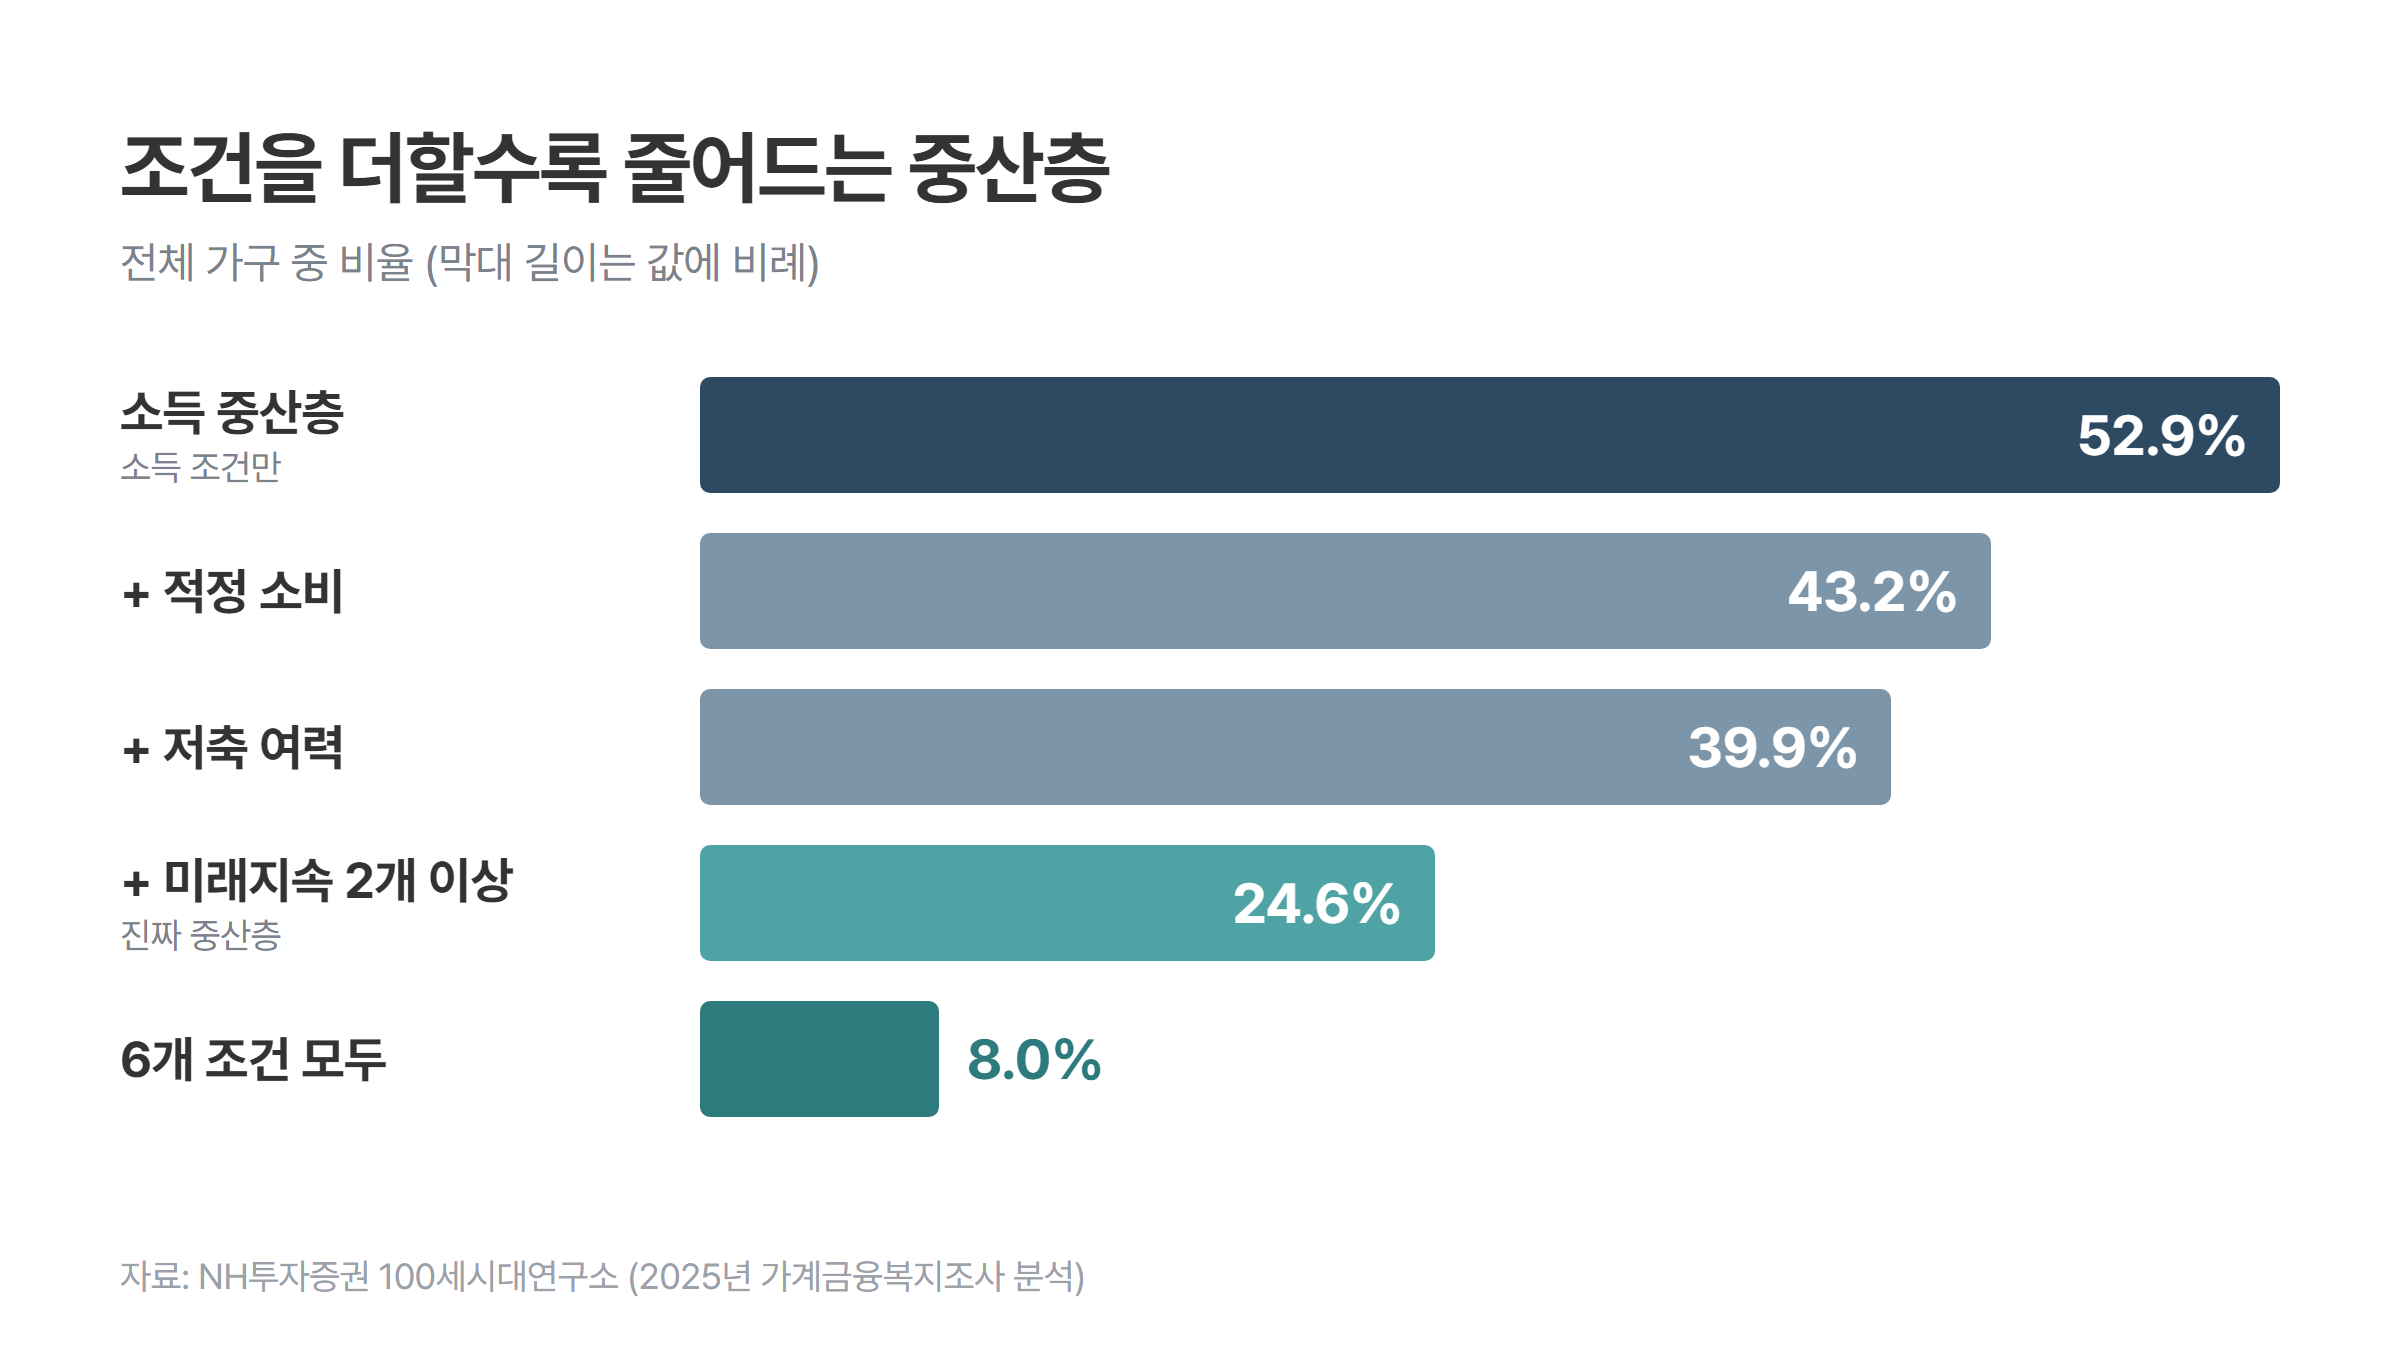
적정 소비 조건에서 43.2%, 저축 여력까지 보면 39.9%, 미래지속 조건 2개 이상을 붙이면 24.6%입니다. 6개를 전부 충족한 가구는 8.0%밖에 되지 않습니다.
이렇게 걸러진 진짜 중산층 가구는 연 가처분소득 7,572만원, 그러니깐 월 631만원 정도를 벌고 월 319만원 정도를 쓰고 있었습니다. 순자산은 4억 1,705만원(중앙값), 그중 금융자산이 1억 1,230만원이고, 72.5%가 자가에 살고 있었습니다.
50대 31.2%, 70세 이상 10.5%
제가 가장 눈여겨본 건 연령별 수치입니다.
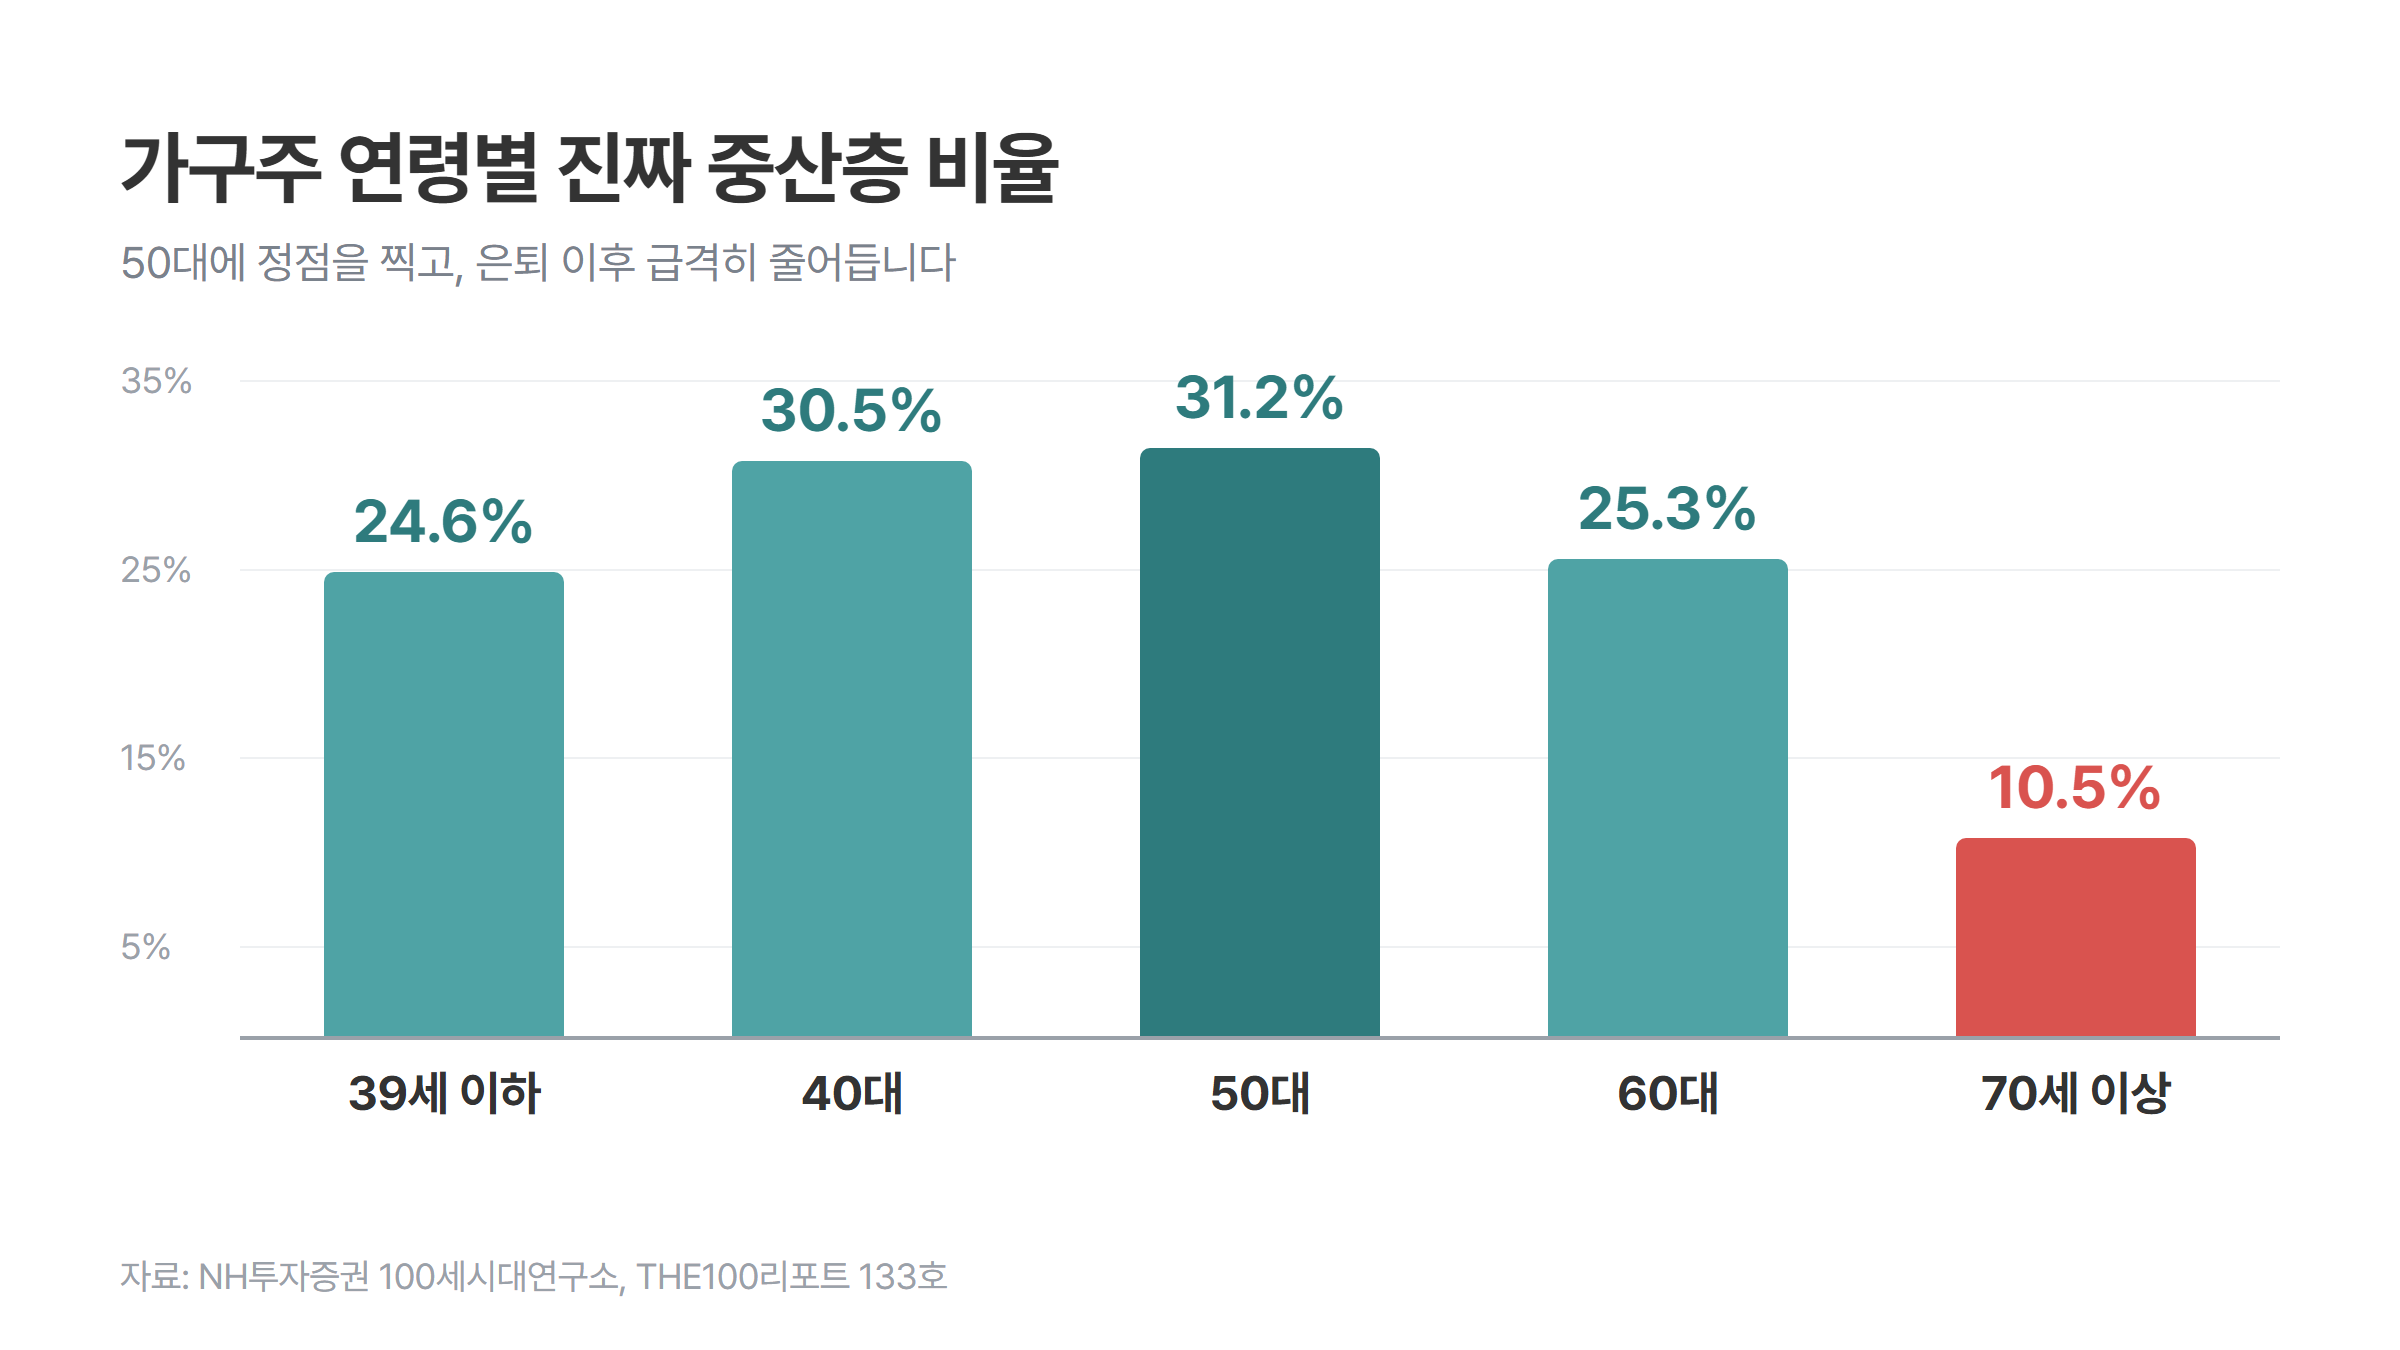
39세 이하 24.6%에서 40대 30.5%, 50대 31.2%까지 올라갔다가, 60대 25.3%, 70세 이상에서는 10.5%로 뚝 떨어집니다. 50대에는 3가구 중 1가구 가까이가 진짜 중산층인데, 70세가 넘으면 10가구 중 1가구로 줄어드는 셈입니다.
노후준비 쪽 수치도 비슷한 이야기를 합니다. 아직 은퇴하지 않은 가구 중에 노후준비가 "잘 되어 있다"고 답한 곳은 9.6%뿐이었고, 이미 은퇴한 가구의 55.6%는 생활비가 부족하거나 매우 부족하다고 답했습니다.
은퇴하면 왜 탈락할까요?
보고서에 원인이 따로 적혀 있지는 않습니다만, 조건을 보면 어느 정도 짐작이 갑니다.
소득이 "모두 충족해야 하는" 조건이라는 점입니다. 반대로 자산은 3개 중 2개만 채우면 되는 조건 중 하나입니다. 즉, 집 한 채와 모아둔 돈이 있어도 월급이 끊겨서 소득이 하한선 아래로 내려가면 첫 관문에서 바로 탈락합니다.
물론 연령별 차이에는 세대 간 자산 격차 같은 다른 이유도 섞여 있을 겁니다. 그래도 50대에서 60대로 넘어가는 구간에 퇴직이 몰려 있다는 걸 생각하면, 은퇴 후 소득이 가장 큰 변수라는 건 크게 틀리지 않을 듯 합니다.
은퇴 부부라면 월 331만원
그럼 은퇴한 부부가 이 소득 조건을 채우려면 얼마가 필요할까요.
보고서의 소득 기준은 1인 기준으로 환산한 값이라, 가구원 수에 맞게 되돌려야 합니다. OECD 방식대로 가구원 수의 제곱근을 곱해서 역산해보면 다음과 같습니다.
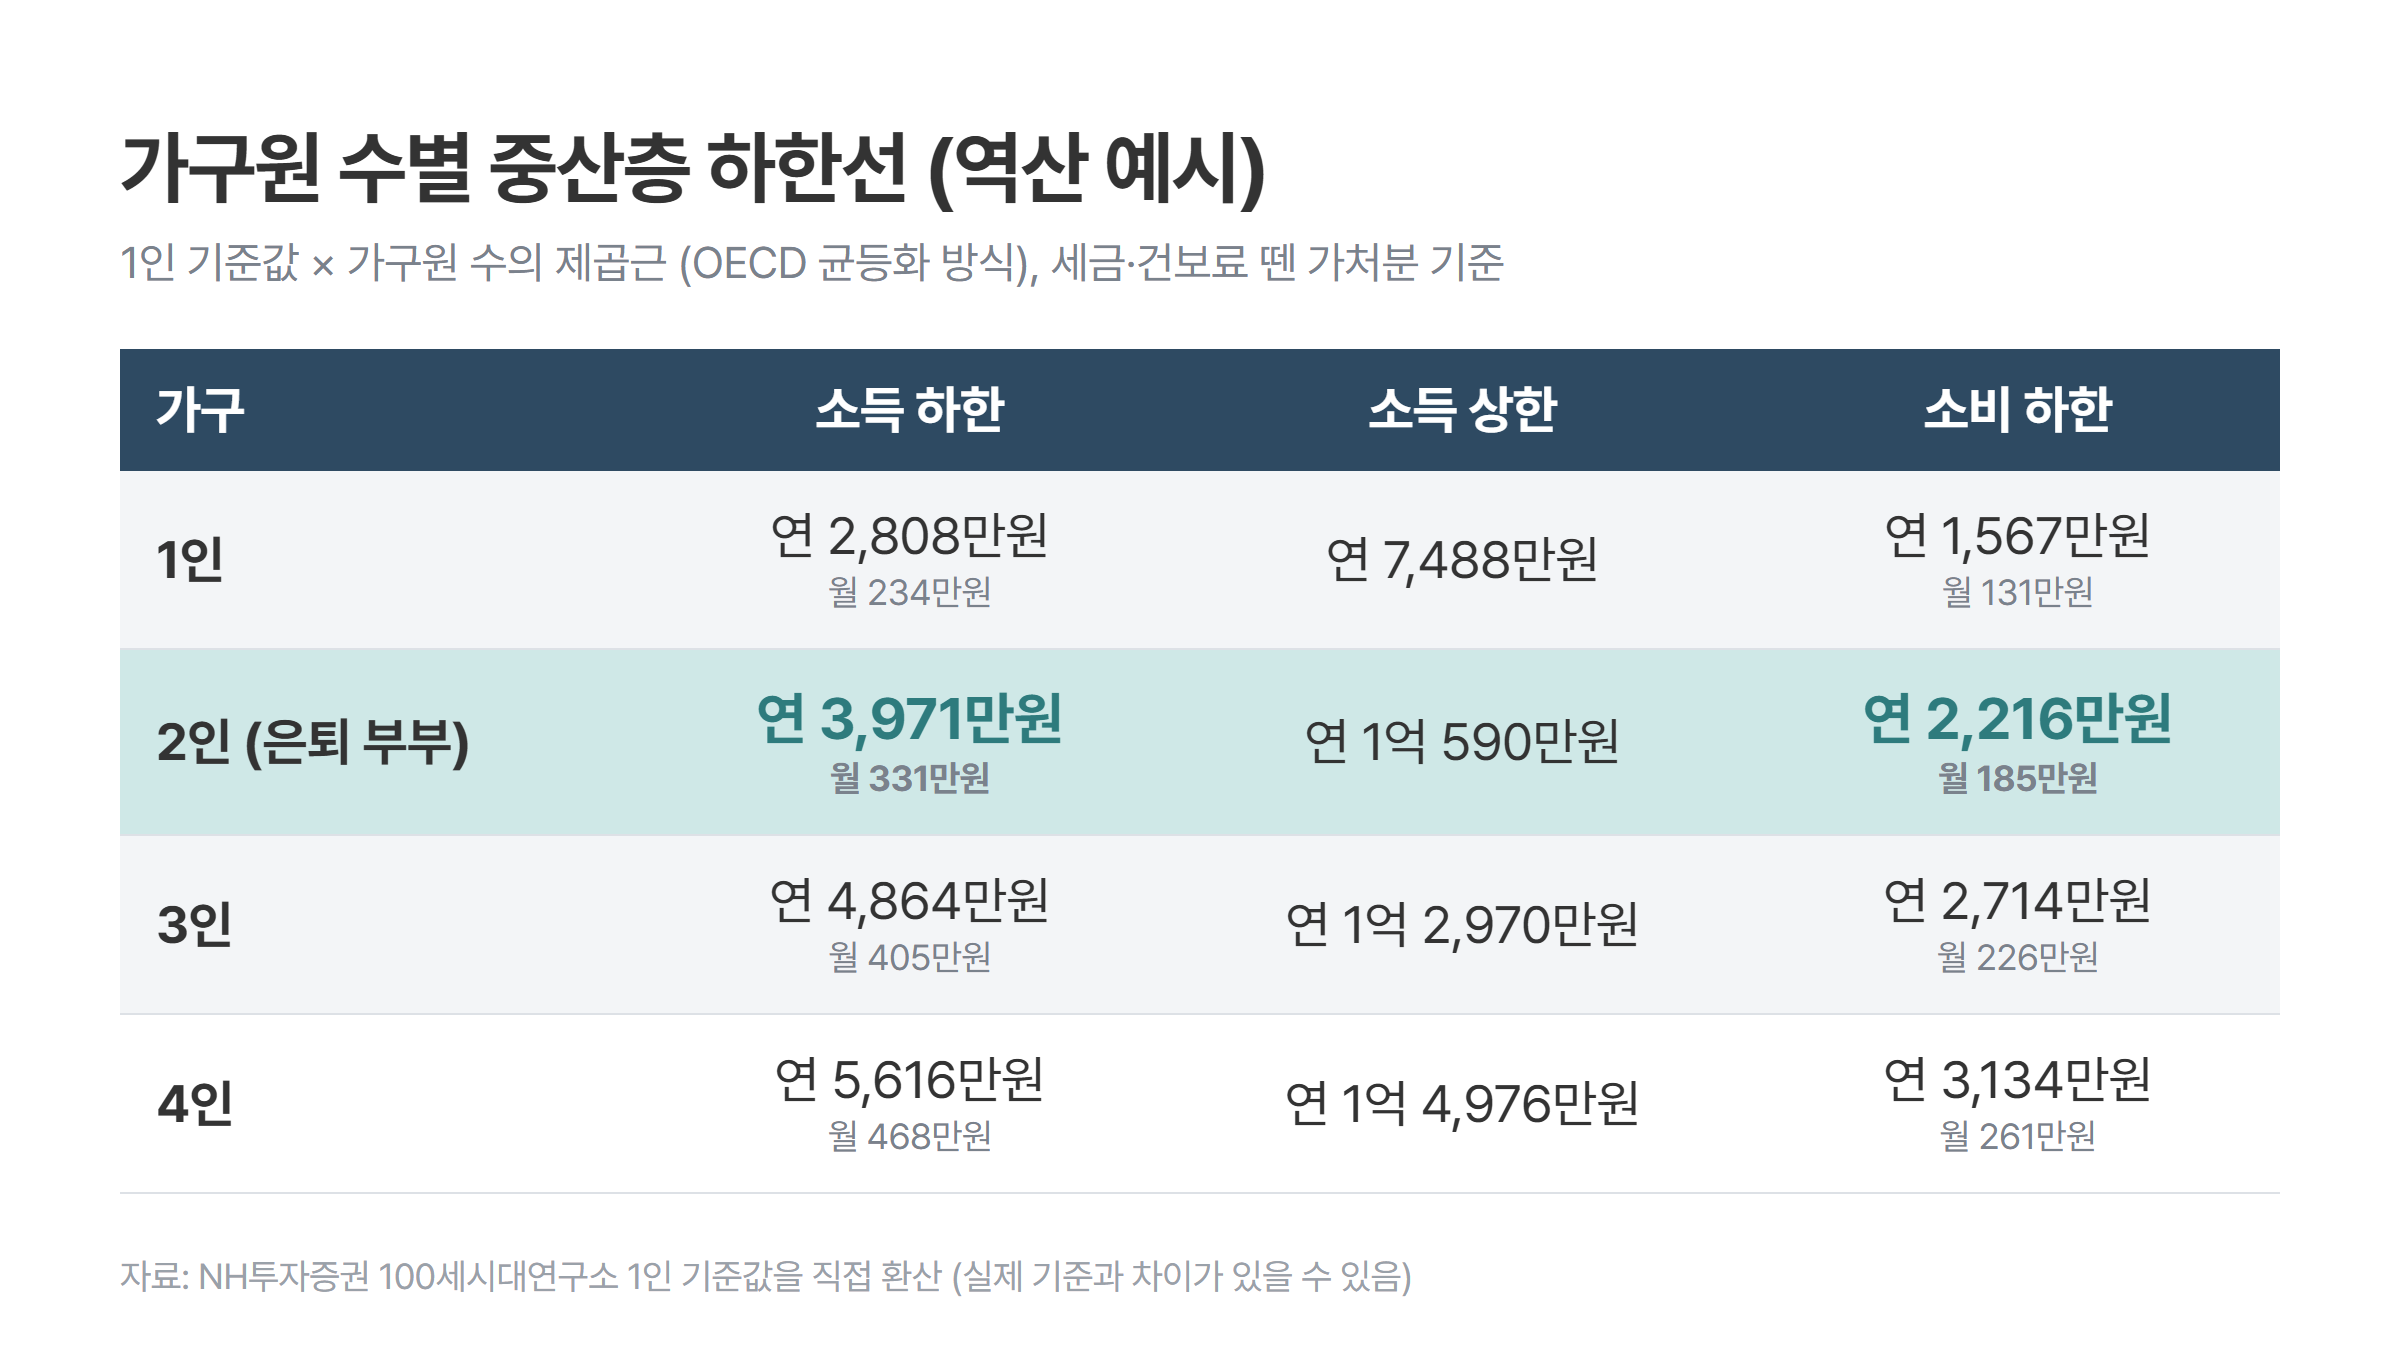
2인 가구라면 세금과 건보료를 떼고 연 3,971만원, 월 331만원 정도가 하한선입니다. 소비는 월 185만원 이상이어야 하고, 여기에 소득의 10%는 저축 여력으로 남아야 합니다. (보고서의 계산 방식을 제가 역산한 것이라 실제 기준과 조금 차이가 있을 수 있습니다)
월급이 없는 은퇴 부부가 세후 월 331만원을 만들려면 결국 국민연금, 퇴직연금, 개인연금 같은 연금 현금흐름이 받쳐줘야 합니다. 보고서에서 "얼마나 버느냐"보다 "그 삶을 얼마나 오래 유지할 수 있느냐"로 중산층 기준이 바뀌어야 한다고 한 것도 같은 맥락인 것 같습니다.
소득보다 연금 지속력
그래서 은퇴를 앞둔 분들이라면 "은퇴할 때 자산이 얼마인가"만큼 "은퇴 후에 매달 얼마가 들어오는가"를 따로 계산해보시는 게 좋을 듯 합니다.
- 국민연금 예상 수령액 (부부 각각)
- 퇴직연금·개인연금에서 매년 꺼낼 수 있는 금액
- 국민연금이 나오기 전까지의 공백 기간을 무엇으로 채울지
특히 세 번째가 중요합니다. 60대 초반에 퇴직하면 국민연금 개시까지 몇 년이 비는데, 이 구간이 딱 60대 비율이 꺾이는 구간과 겹치니 말이죠.
국민연금과 사적연금을 합쳐서 연도별로 얼마가 들어오는지는 아래에서 직접 넣어보실 수 있습니다.
https://timerichlab.com/?tab=pension
저의 경우
올해 1월에 조회한 국민연금 예상액이 저는 월 190만원, 배우자는 월 83.4만원이었습니다. 부부 합산 월 273만원 정도입니다.
여기에 만 65세 이후에는 개인연금에서 연 4천만원 정도를 꺼낼 계획이라, 세전으로 연 7,300만원 가량이 됩니다. 세금과 건보료를 빼더라도 2인 가구 하한선인 3,971만원과는 거리가 있으니, 65세 이후는 크게 걱정하지 않아도 될 것 같습니다.
문제는 그 전입니다. 국민연금이 나오기 전까지는 개인연금, 퇴직금, ISA에서 꺼내 쓰는 돈으로만 버텨야 하니 말이죠. 이 공백기 계획을 조금 더 촘촘하게 세워둬야겠다는 생각이 들었습니다.
제가 금융 관련업에 종사하는 사람은 아니기 때문에 잘못된 내용이 있을 수도 있습니다. 혹시라도 잘못된 부분을 발견하시면 언제든지 댓글 부탁드리겠습니다.
여러분들은 은퇴 후에도 진짜 중산층으로 남을 수 있을 것 같으신가요?
참고 자료
- NH투자증권 100세시대연구소, THE100리포트 133호 「대한민국 진짜 중산층 25%」 (2026.09.16)
- 통계청·한국은행·금융감독원, 2025년 가계금융복지조사 (보고서 분석 자료)
