올해부터 퇴직금을 연금으로 오래 받을수록 퇴직소득세를 더 깎아줍니다. 작년 세법 개정으로 21년 차 이후 구간이 새로 생겼습니다.
연금 수령 1~10년 차에는 원래 퇴직소득세의 70%만 냅니다. 11~20년 차에는 60%, 21년 차 이후에는 50%입니다. 즉 감면율로 보면 30% → 40% → 50%로 올라갑니다.
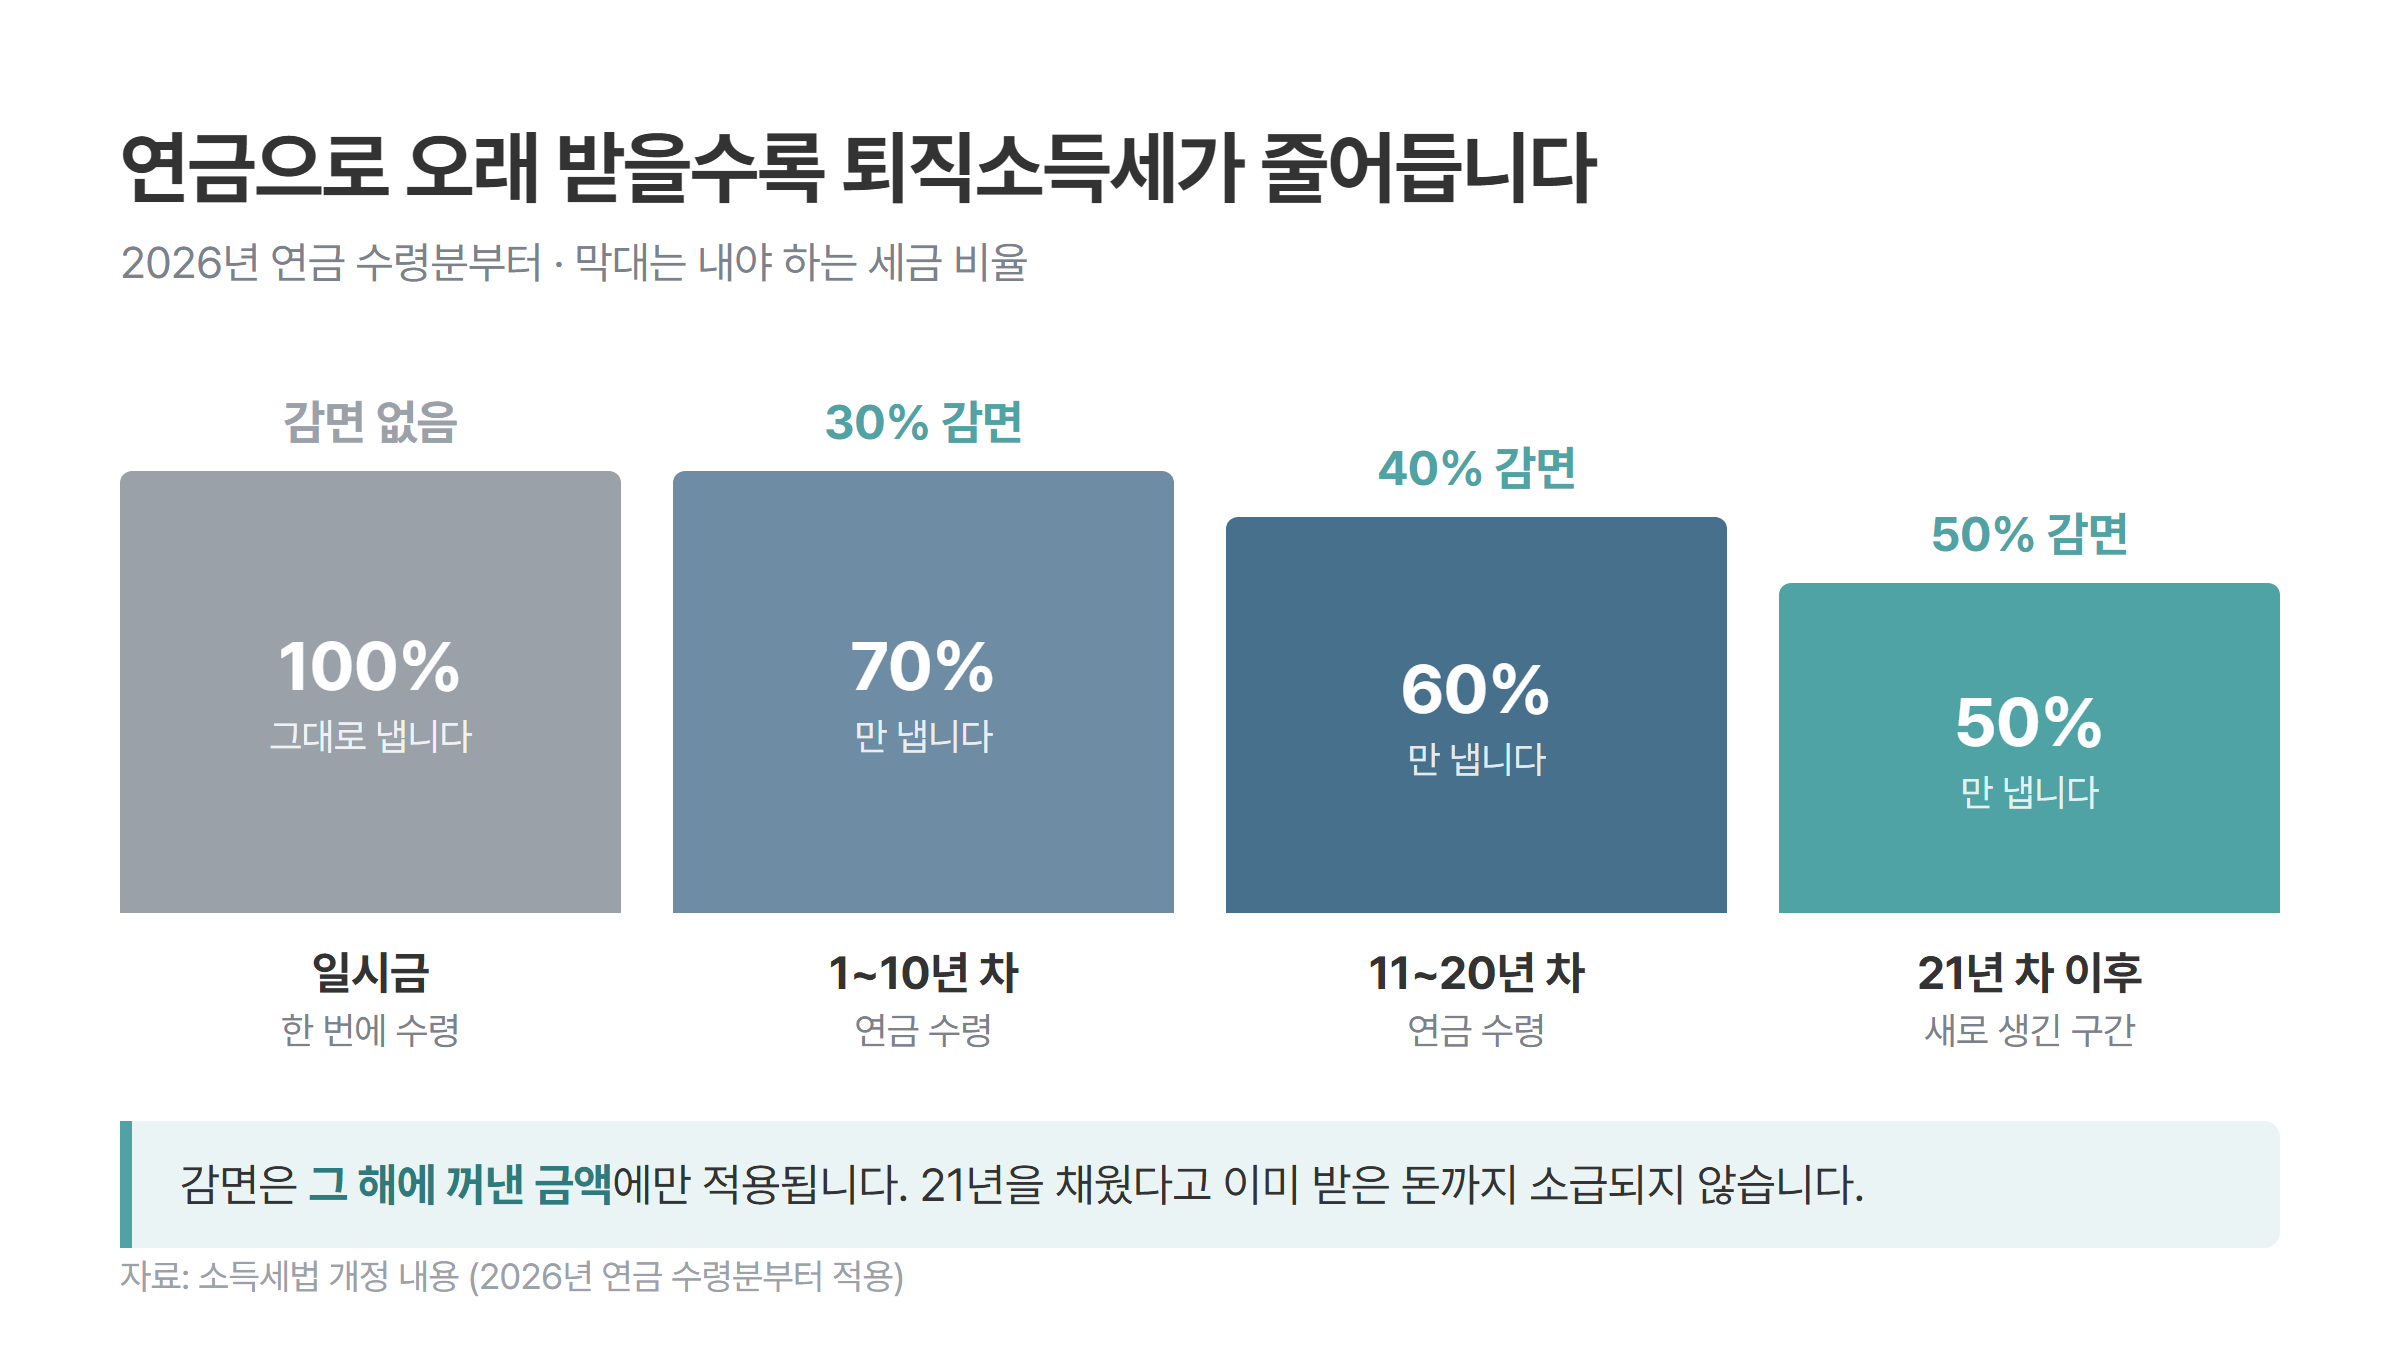
퇴직금을 일시금으로 받으면 감면이 하나도 없습니다. 그래서 어지간하면 연금으로 받는 게 낫다는 이야기가 나오는 겁니다.
그런데 절반이 되려면 21년을 기다려야 합니다
여기서 오해하기 쉬운 부분이 있습니다. 21년 차 이후에 50%가 적용되는 건 그 해에 꺼낸 금액입니다. 21년을 채웠다고 이미 받은 돈까지 소급해서 깎아주는 게 아닙니다.
그러니 퇴직소득세를 진짜로 절반만 내려면, 퇴직금을 21년 차가 될 때까지 한 푼도 꺼내지 않고 놔뒀다가 그때부터 받아야 합니다. 만 55세에 시작하면 만 76세부터라는 뜻이니, 현실적인 계획이라고 보기는 어렵습니다.
그래서 실제로 얼마나 줄어드는지 계산해봤습니다. 퇴직금 3억원에 퇴직소득세가 2,000만원으로 계산된 경우입니다.
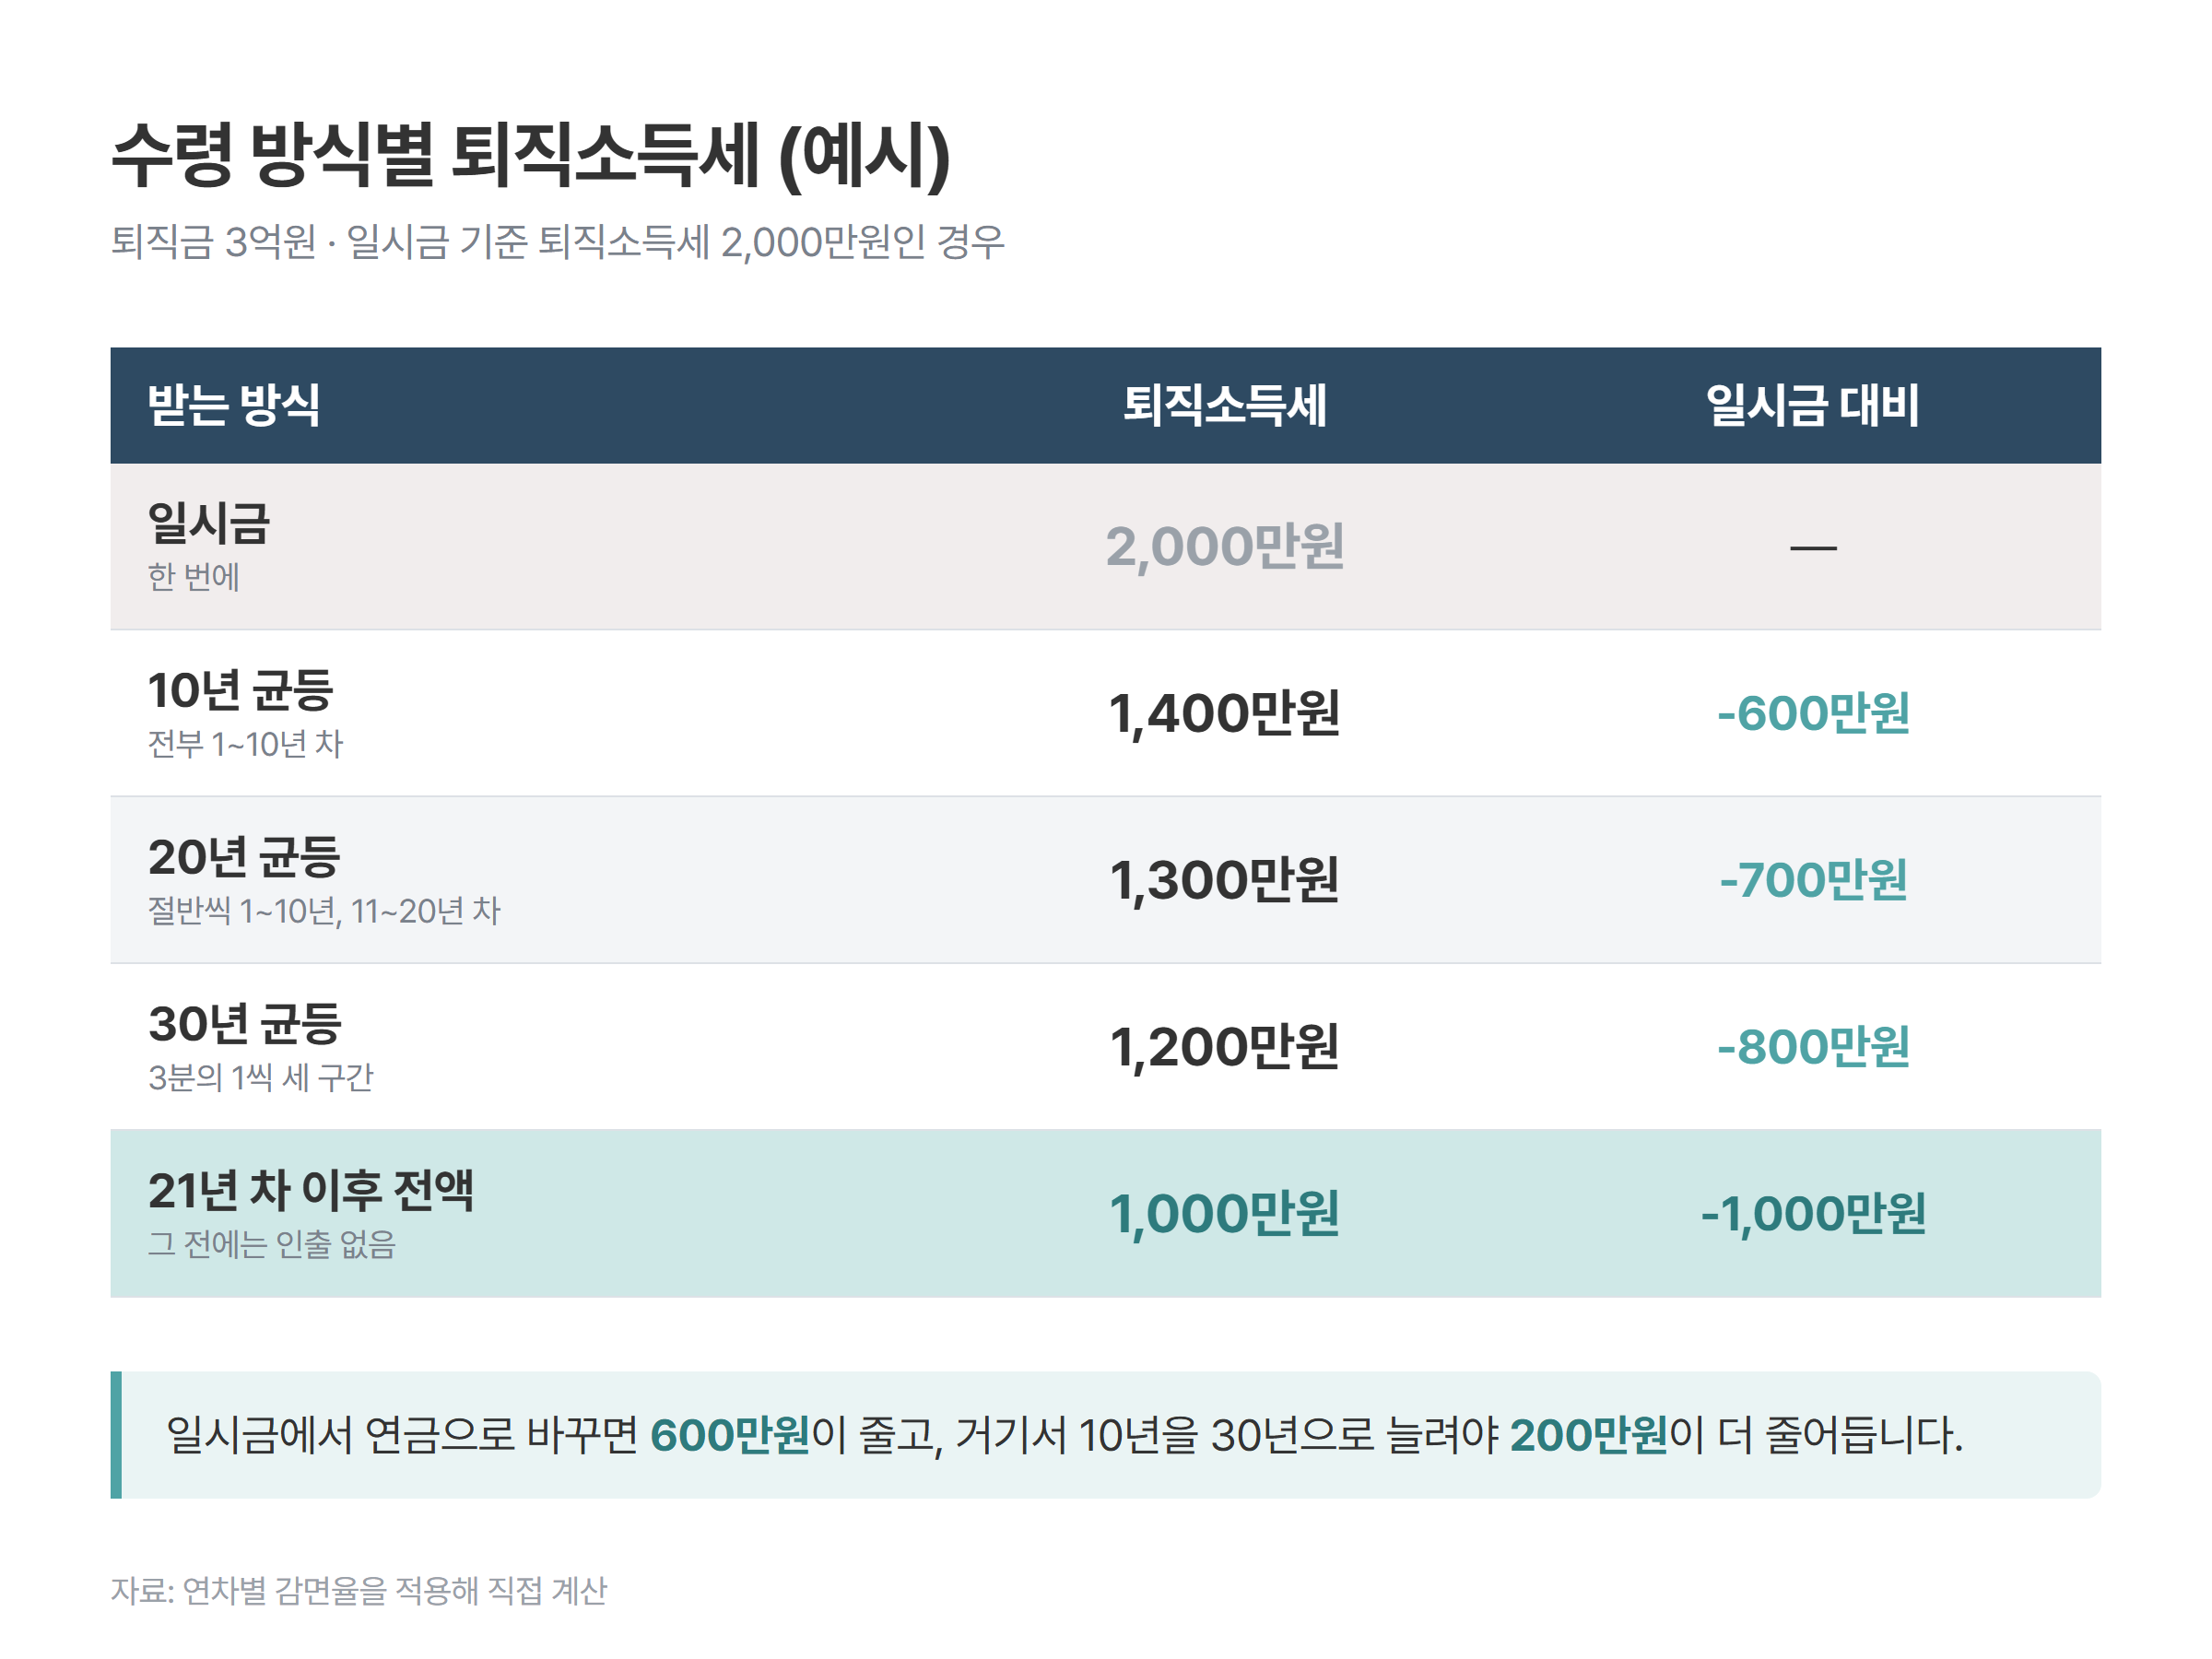
10년에 걸쳐 균등하게 받으면 1,400만원, 20년이면 1,300만원, 30년이면 1,200만원입니다. 일시금 2,000만원과 비교하면 600만~800만원이 줄어듭니다.
21년 차 이후에 전액을 받는 극단적인 경우가 1,000만원으로 가장 적습니다만, 10년에 걸쳐 받는 것과 비교해도 400만원 차이입니다.
정리를 해보면, 일시금에서 연금으로 바꾸는 순간 600만원이 줄어들고, 거기서 기간을 10년에서 30년으로 세 배 늘려봐야 200만원이 더 줄어드는 셈입니다. 첫 걸음이 제일 크고 그 다음부터는 완만합니다.
한도를 넘기면 감면이 날아갑니다
연차를 길게 가져가려 해도 넘지 말아야 할 선이 있습니다. 연금수령한도입니다.
한도는 이렇게 계산합니다.
연금계좌 평가액 ÷ (11 - 연금수령연차) × 120%
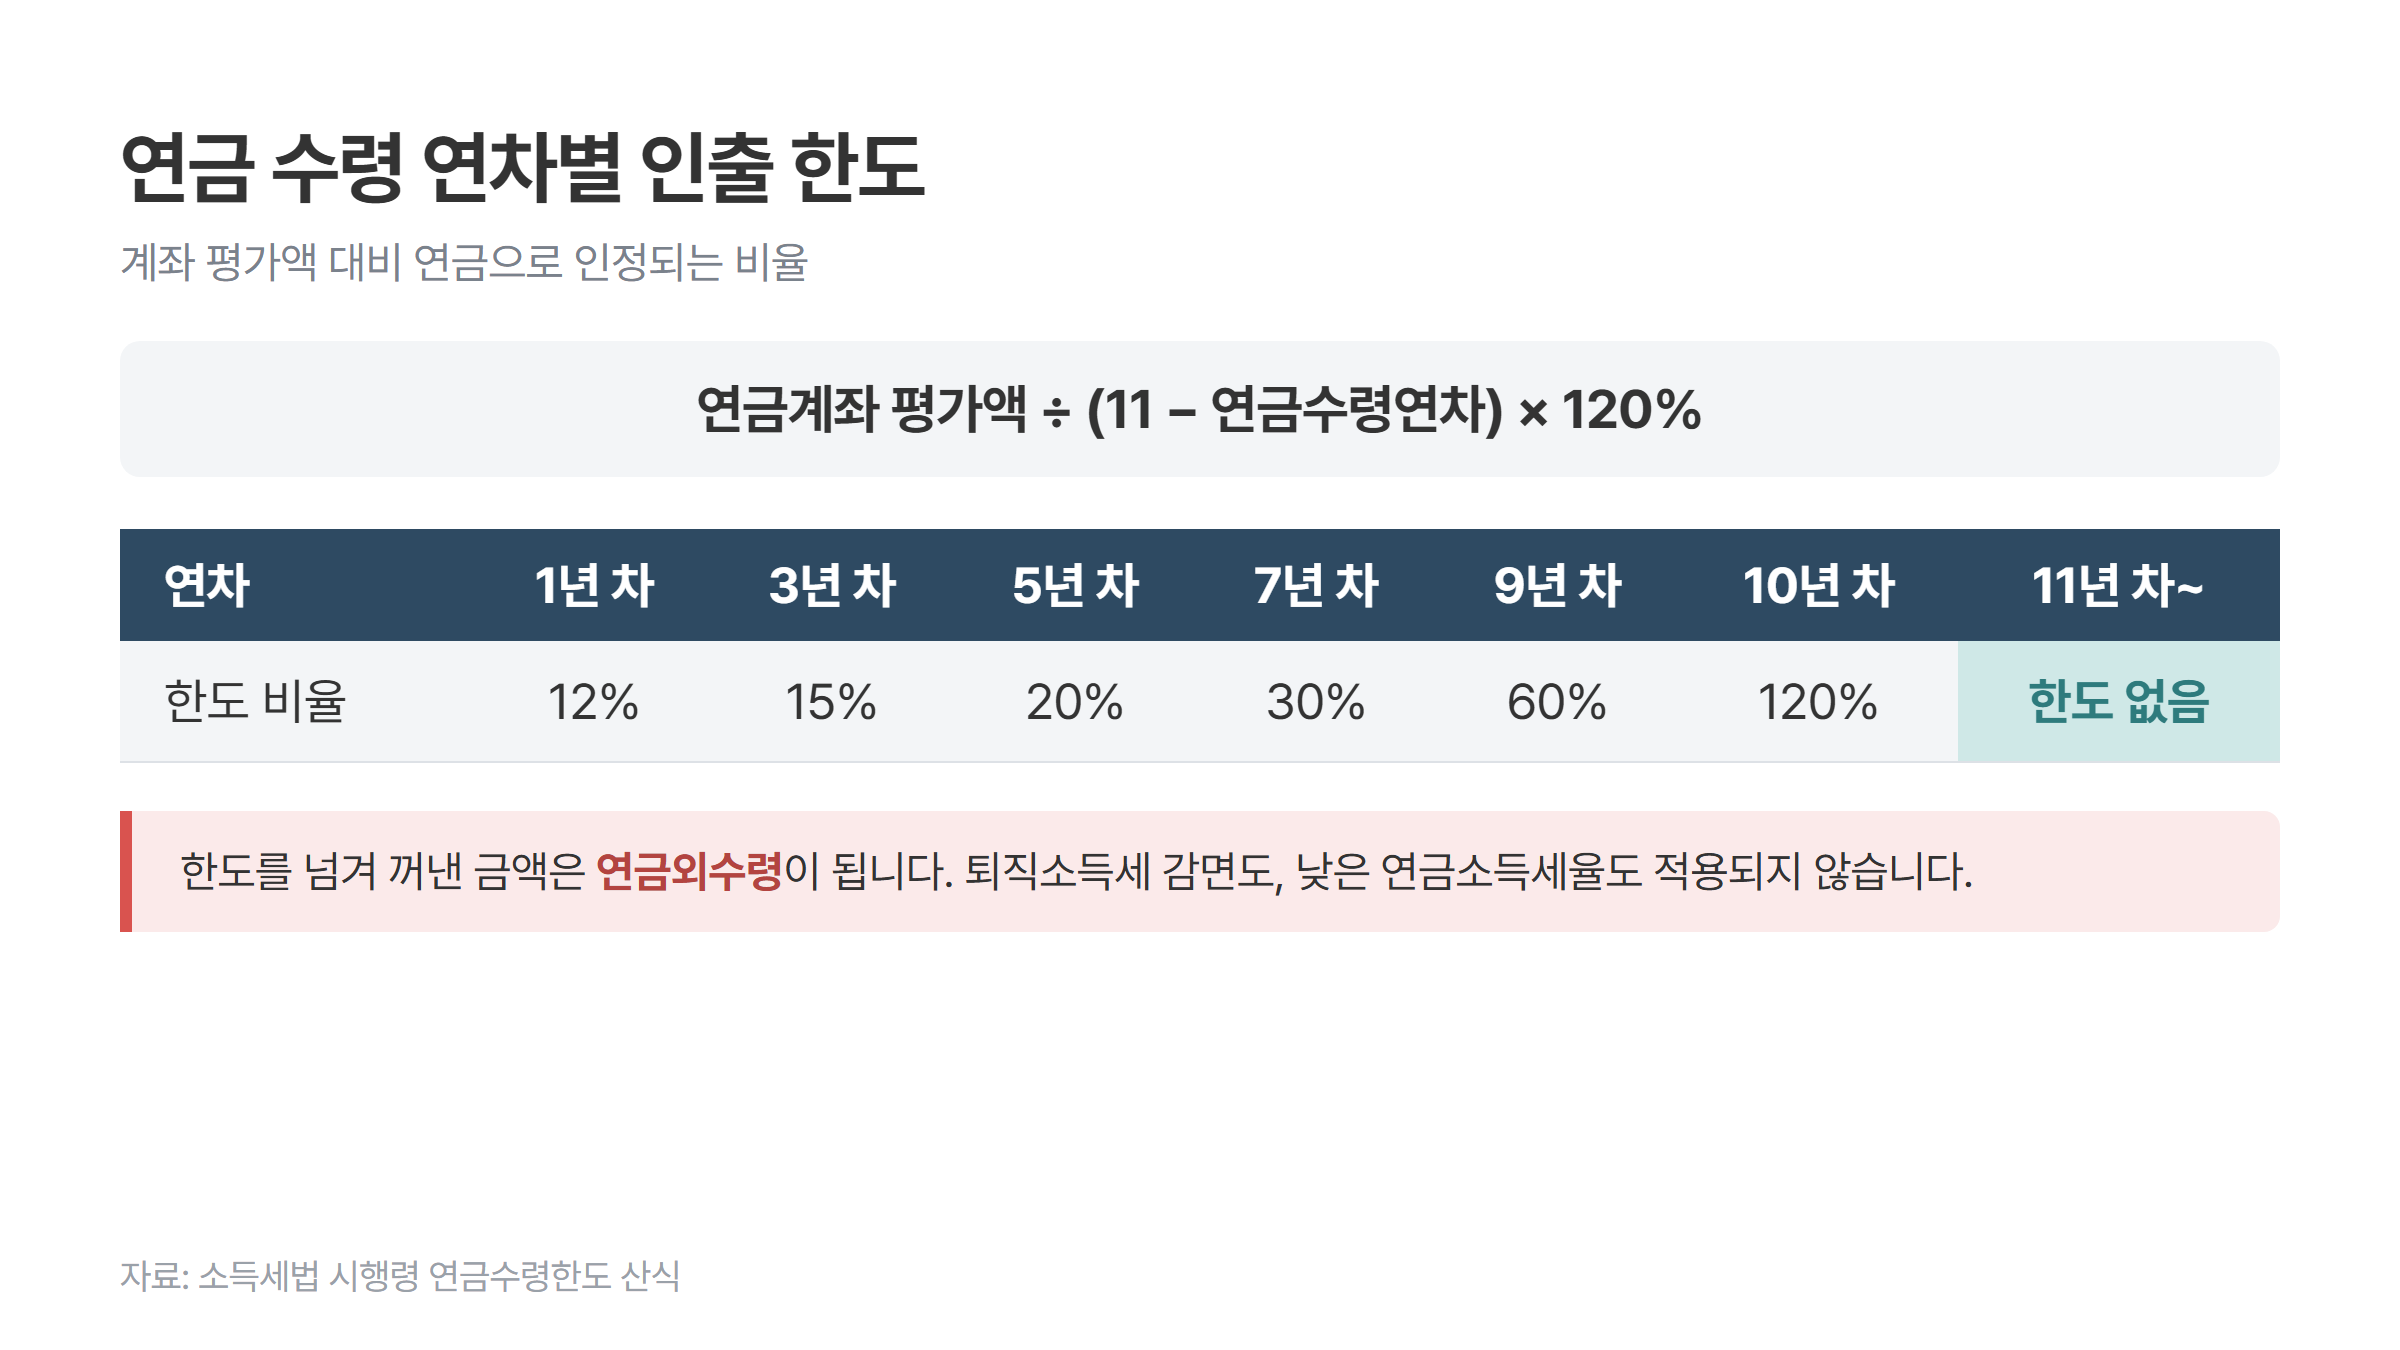
1년 차에는 평가액의 12%까지만 연금으로 인정됩니다. 연차가 쌓일수록 한도가 커지고, 11년 차부터는 한도 자체가 사라집니다.
한도를 넘겨서 꺼낸 금액은 연금외수령으로 봅니다. 퇴직소득세 감면도, 낮은 연금소득세율도 적용되지 않습니다. 은퇴 초기에 목돈 쓸 일이 생겨 한 번에 인출하면 여기에 걸리기 쉽습니다.
연차는 미리 쌓아둘 수 있습니다
연차는 두 가지로 나눠 봐야 합니다. 한도 계산에 쓰는 연금수령연차는 만 55세·가입 5년 같은 요건을 처음 채운 해부터 저절로 쌓입니다. 반면 퇴직소득세 감면율을 정하는 실제 수령 연차는 연금을 실제로 받은 해만 셉니다. 그래서 만 55세가 되면 당장 돈이 필요하지 않더라도 아주 적은 금액으로 연금을 개시해두는 방법이 있습니다. 매년 조금씩만 받으면서 실제 수령 연차를 쌓아두면, 나중에 본격적으로 꺼낼 때 더 높은 감면율을 받을 수 있습니다.
퇴직금을 재원으로 하는 IRP는 가입 5년 요건도 없습니다. 만 55세만 넘으면 바로 개시할 수 있습니다.
다만 이것도 만능은 아닙니다. 연차를 벌려고 매년 지나치게 적은 금액만 받으면 정작 은퇴 초기 생활비가 모자랍니다. 은퇴자에게는 세금보다 현금흐름이 먼저이니 말이죠.
건강보험료 이야기도 빼놓을 수 없습니다
사적연금 소득은 건강보험료 부과 대상에 들어가지 않습니다. 퇴직연금이든 연금저축이든 마찬가지입니다.
반면 국민연금 같은 공적연금은 절반이 반영되고, 금융소득이나 임대소득은 그대로 잡힙니다. 같은 1,000만원이라도 어느 주머니에서 나오느냐에 따라 건보료가 달라진다는 뜻입니다.
때문에 은퇴 후 현금흐름을 짤 때는 세금만 보지 말고 건보료까지 같이 계산해보셔야 합니다.
기사에서 정리한 7가지 원칙
원문 기사에서 제시한 원칙들입니다.
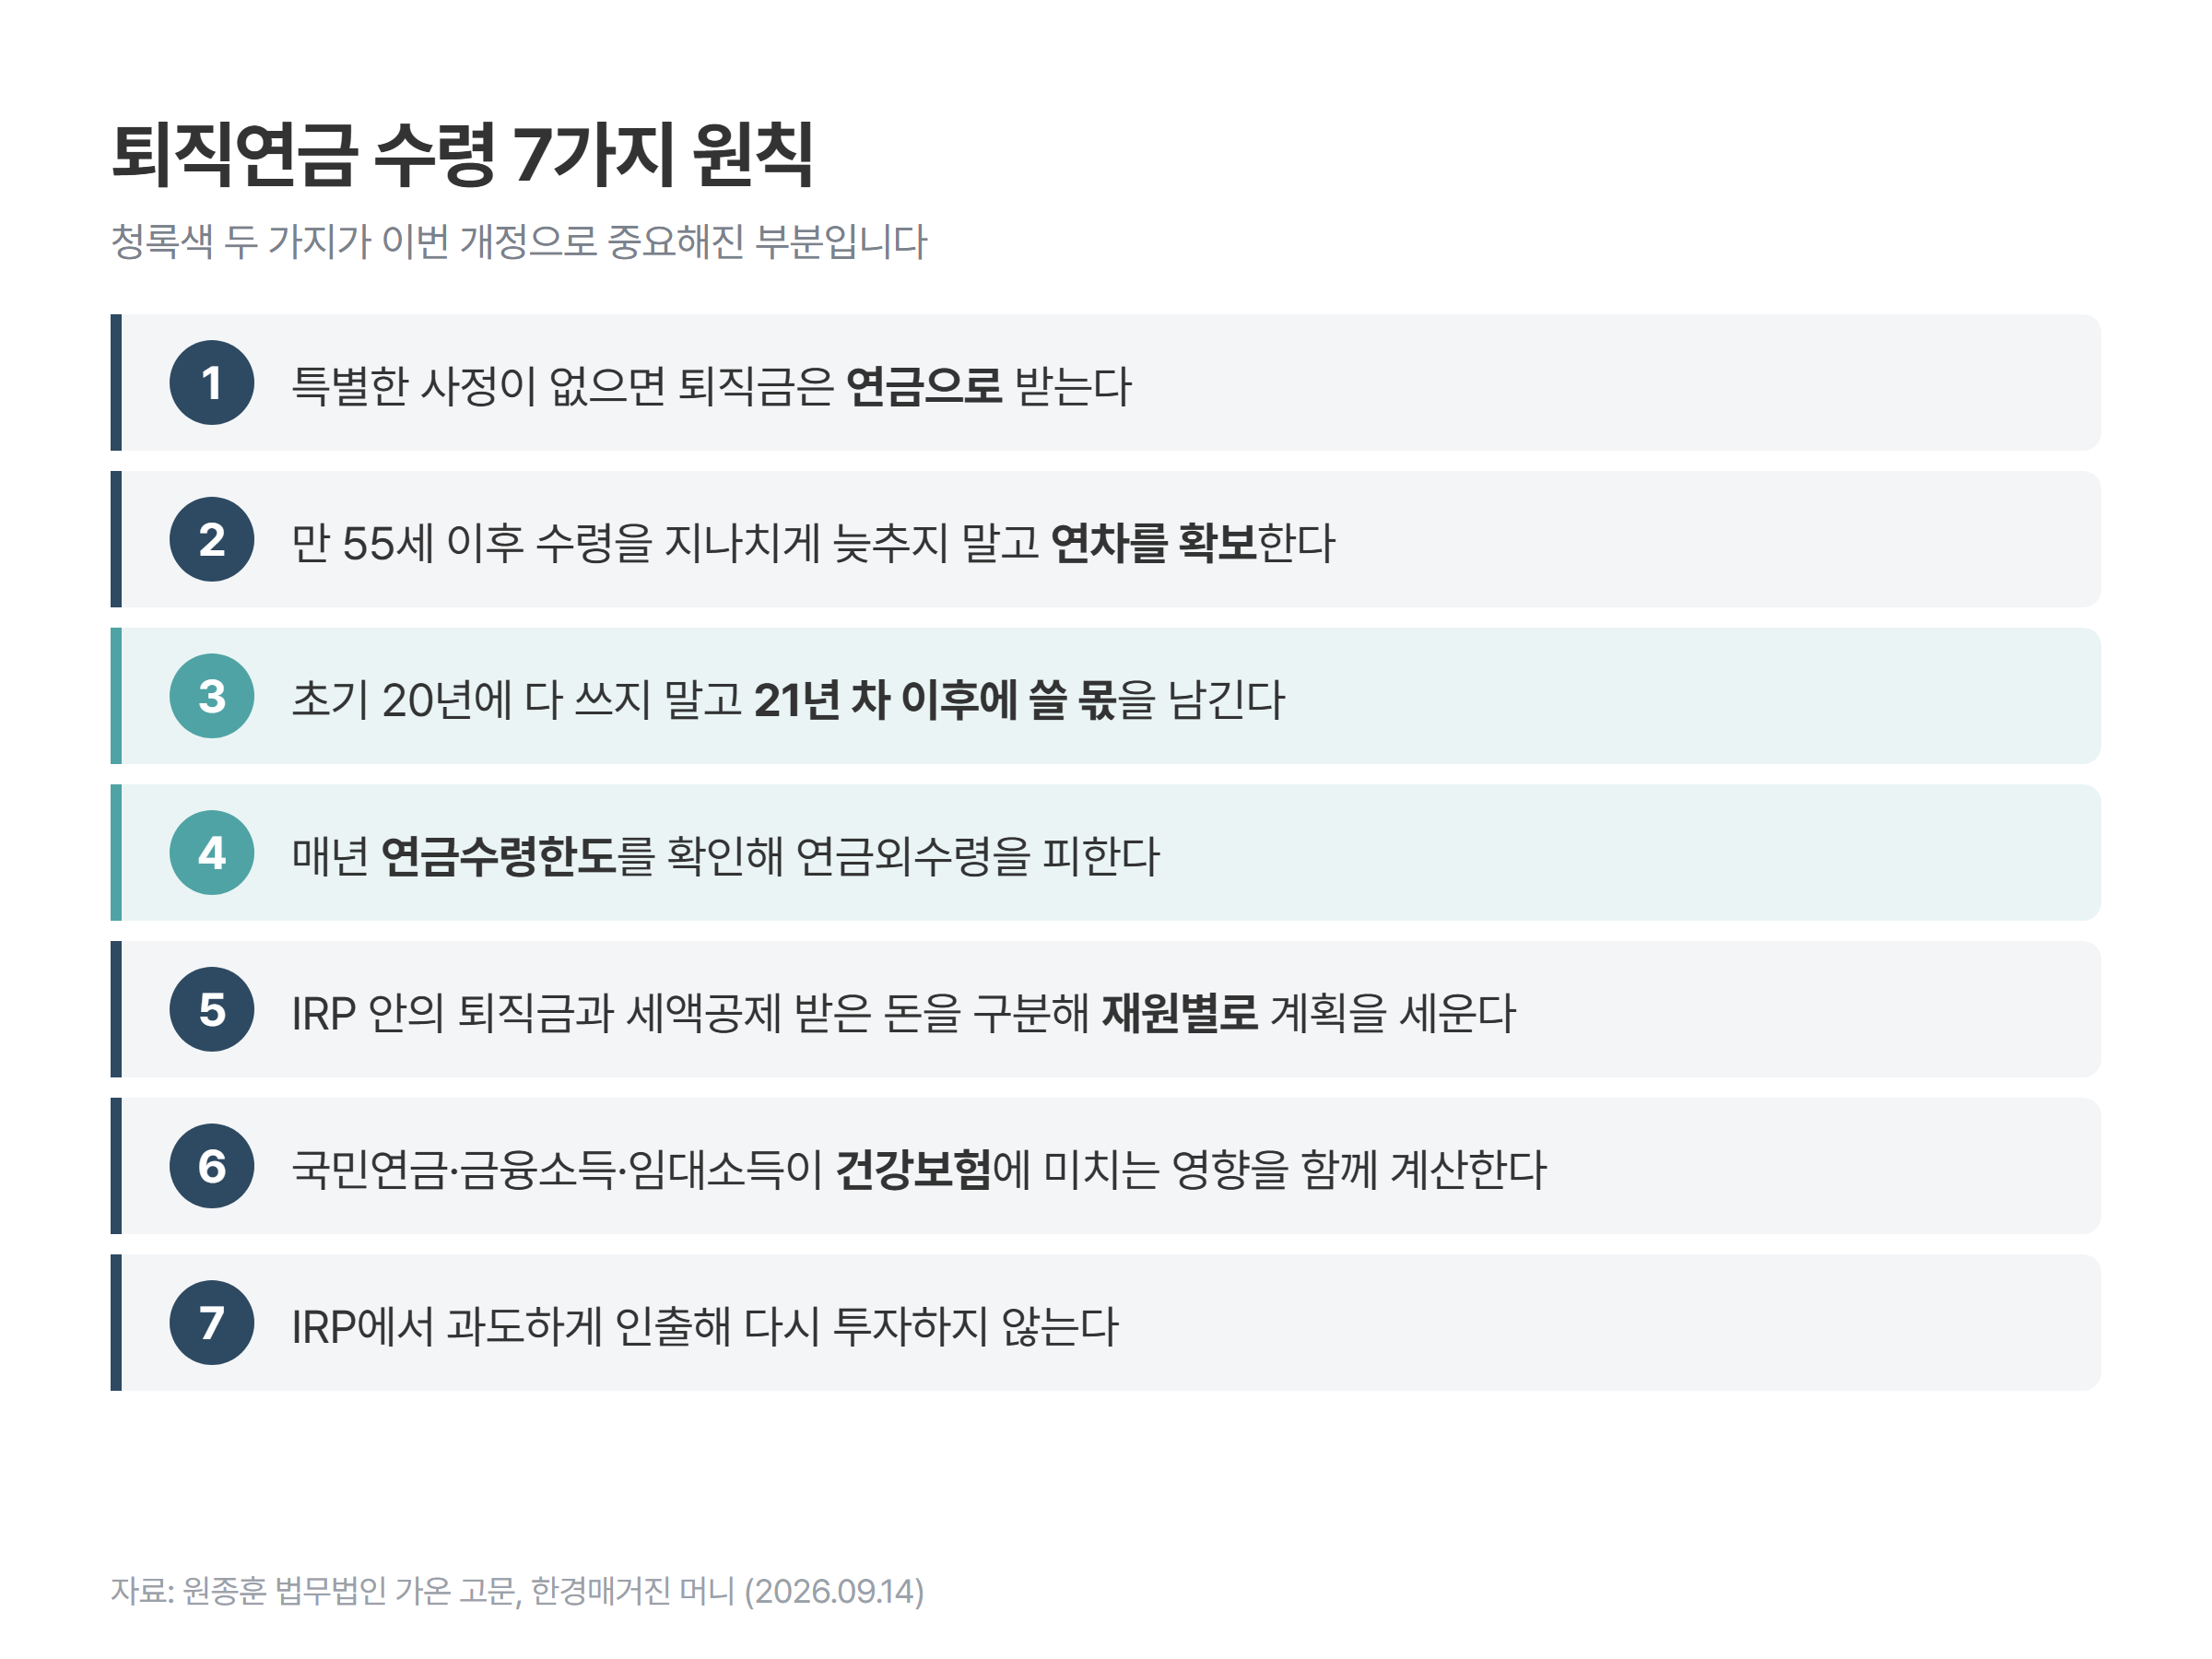
이번 개정으로 무게가 실린 건 세 번째와 네 번째입니다. 초기 20년에 다 쓰지 말고 21년 차 이후에 쓸 몫을 남겨두라는 것, 그리고 매년 연금수령한도를 확인해서 연금외수령에 걸리지 않도록 하라는 것입니다.
저의 경우
저는 퇴직금을 DC로 운용하고 있고, 지난 8월 기준 평가액이 3.69억 정도입니다.
기존 계획은 만 55세부터 64세까지 10년에 걸쳐 인출하는 것이었습니다. 이렇게 하면 전부 1~10년 차 구간에 들어가서 감면율은 30%입니다. 제 퇴직소득세율이 9.09% 정도이니 실제로는 6.36%를 내게 됩니다.
만약 21년 차 이후로 미룰 수 있다면 4.55%가 됩니다. 세율로는 1.81%포인트 차이입니다.
다만 만 55세에 개시하면 21년 차는 만 76세입니다. 그때까지 퇴직금을 건드리지 않고 다른 돈으로 생활해야 한다는 뜻인데, 저는 그렇게까지 할 생각은 없습니다.
대신 계획을 조금 손봐볼까 합니다. 지금처럼 10년에 몰아서 꺼내는 대신 20년으로 늘리면 뒤쪽 10년은 40% 감면을 받게 되니 말이죠. 어차피 만 65세부터는 국민연금도 나오니, 퇴직금을 조금 더 천천히 꺼내도 생활에는 큰 무리가 없을 것 같습니다.
연도별로 얼마가 들어오는지는 아래에서 직접 넣어보실 수 있습니다.
https://timerichlab.com/?tab=pension
제가 금융 관련업에 종사하는 사람은 아니기 때문에 잘못된 내용이 있을 수도 있습니다. 혹시라도 잘못된 부분을 발견하시면 언제든지 댓글 부탁드리겠습니다.
여러분들은 퇴직금을 몇 년에 걸쳐 받을 계획이신가요?
참고 자료
- 원종훈 법무법인 가온 고문, 「수령 기간이 은퇴 세금 좌우…개정 세법 100% 활용법」 (한경매거진 머니, 2026.09.14)
- 소득세법 연금 수령 연차별 퇴직소득세 감면 (2026년 연금 수령분부터 적용)
- 소득세법 시행령 연금수령한도 산식