어제 한국보건사회연구원에서 「노후 준비의 현황과 과제」라는 보고서를 냈습니다. 2024년 노후 준비 실태조사 자료로 30~69세 3,040명을 분석한 내용입니다.
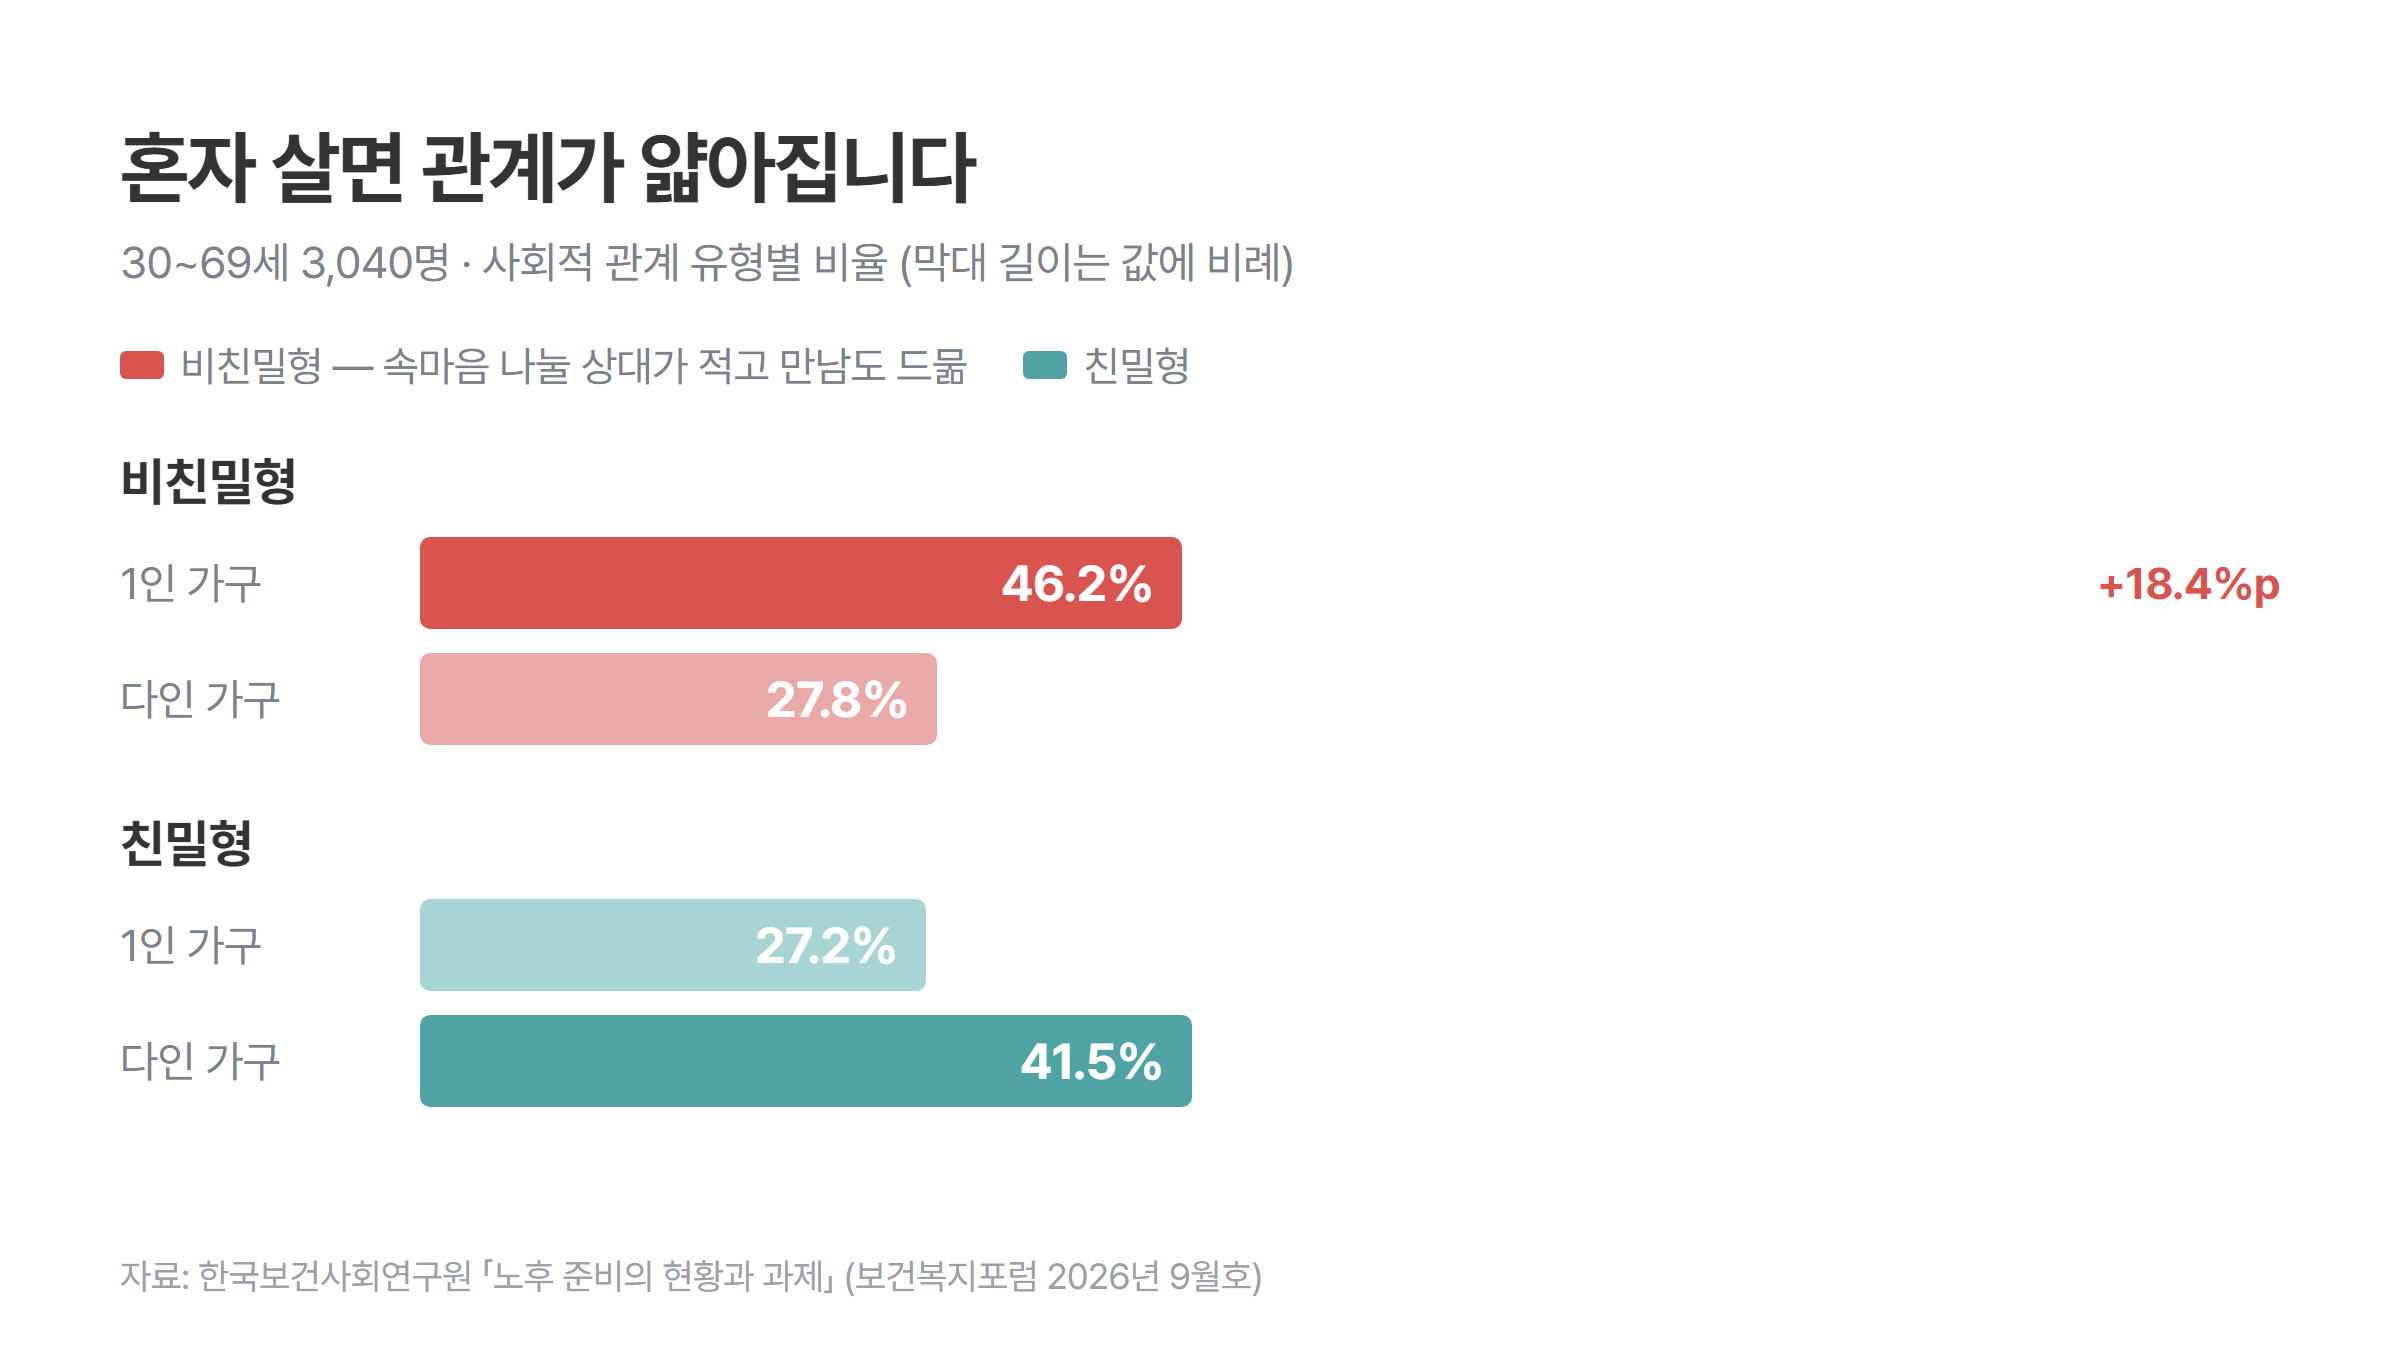
눈에 들어온 건 1인 가구 이야기였습니다. 혼자 사는 사람의 46.2%가 속마음을 나눌 상대가 적고 주변 사람과의 만남도 드문 "비친밀형"으로 분류됐습니다. 가족과 함께 사는 다인 가구는 27.8%이니 18.4%포인트나 높습니다.
반대로 관계가 촘촘한 "친밀형"은 1인 가구가 27.2%, 다인 가구가 41.5%였습니다.
보고서가 60대에 내놓은 답
보고서는 1인 가구에게 마음 건강과 사회적 관계를 지원해야 한다고 제언했습니다. 그리고 노후 준비가 부족한 60대에 대해서는 주택연금 연계와 은퇴 후 일자리 지원을 강화할 필요가 있다고 했습니다.
관계 이야기를 하다가 갑자기 주택연금이 나오는 게 조금 뜬금없어 보이기도 합니다만, 생각해보면 이유가 있습니다. 혼자 사는 60대가 가진 게 집 한 채뿐인 경우가 많으니 말이죠. 그 집을 현금흐름으로 바꾸지 못하면 집은 있는데 쓸 돈이 없는 상태가 됩니다.
그래서 실제로 얼마가 나올까요
주택금융공사의 월지급금 표를 가져와봤습니다. 종신지급방식 정액형, 일반주택 기준이고 2026년 3월 1일 기준입니다.
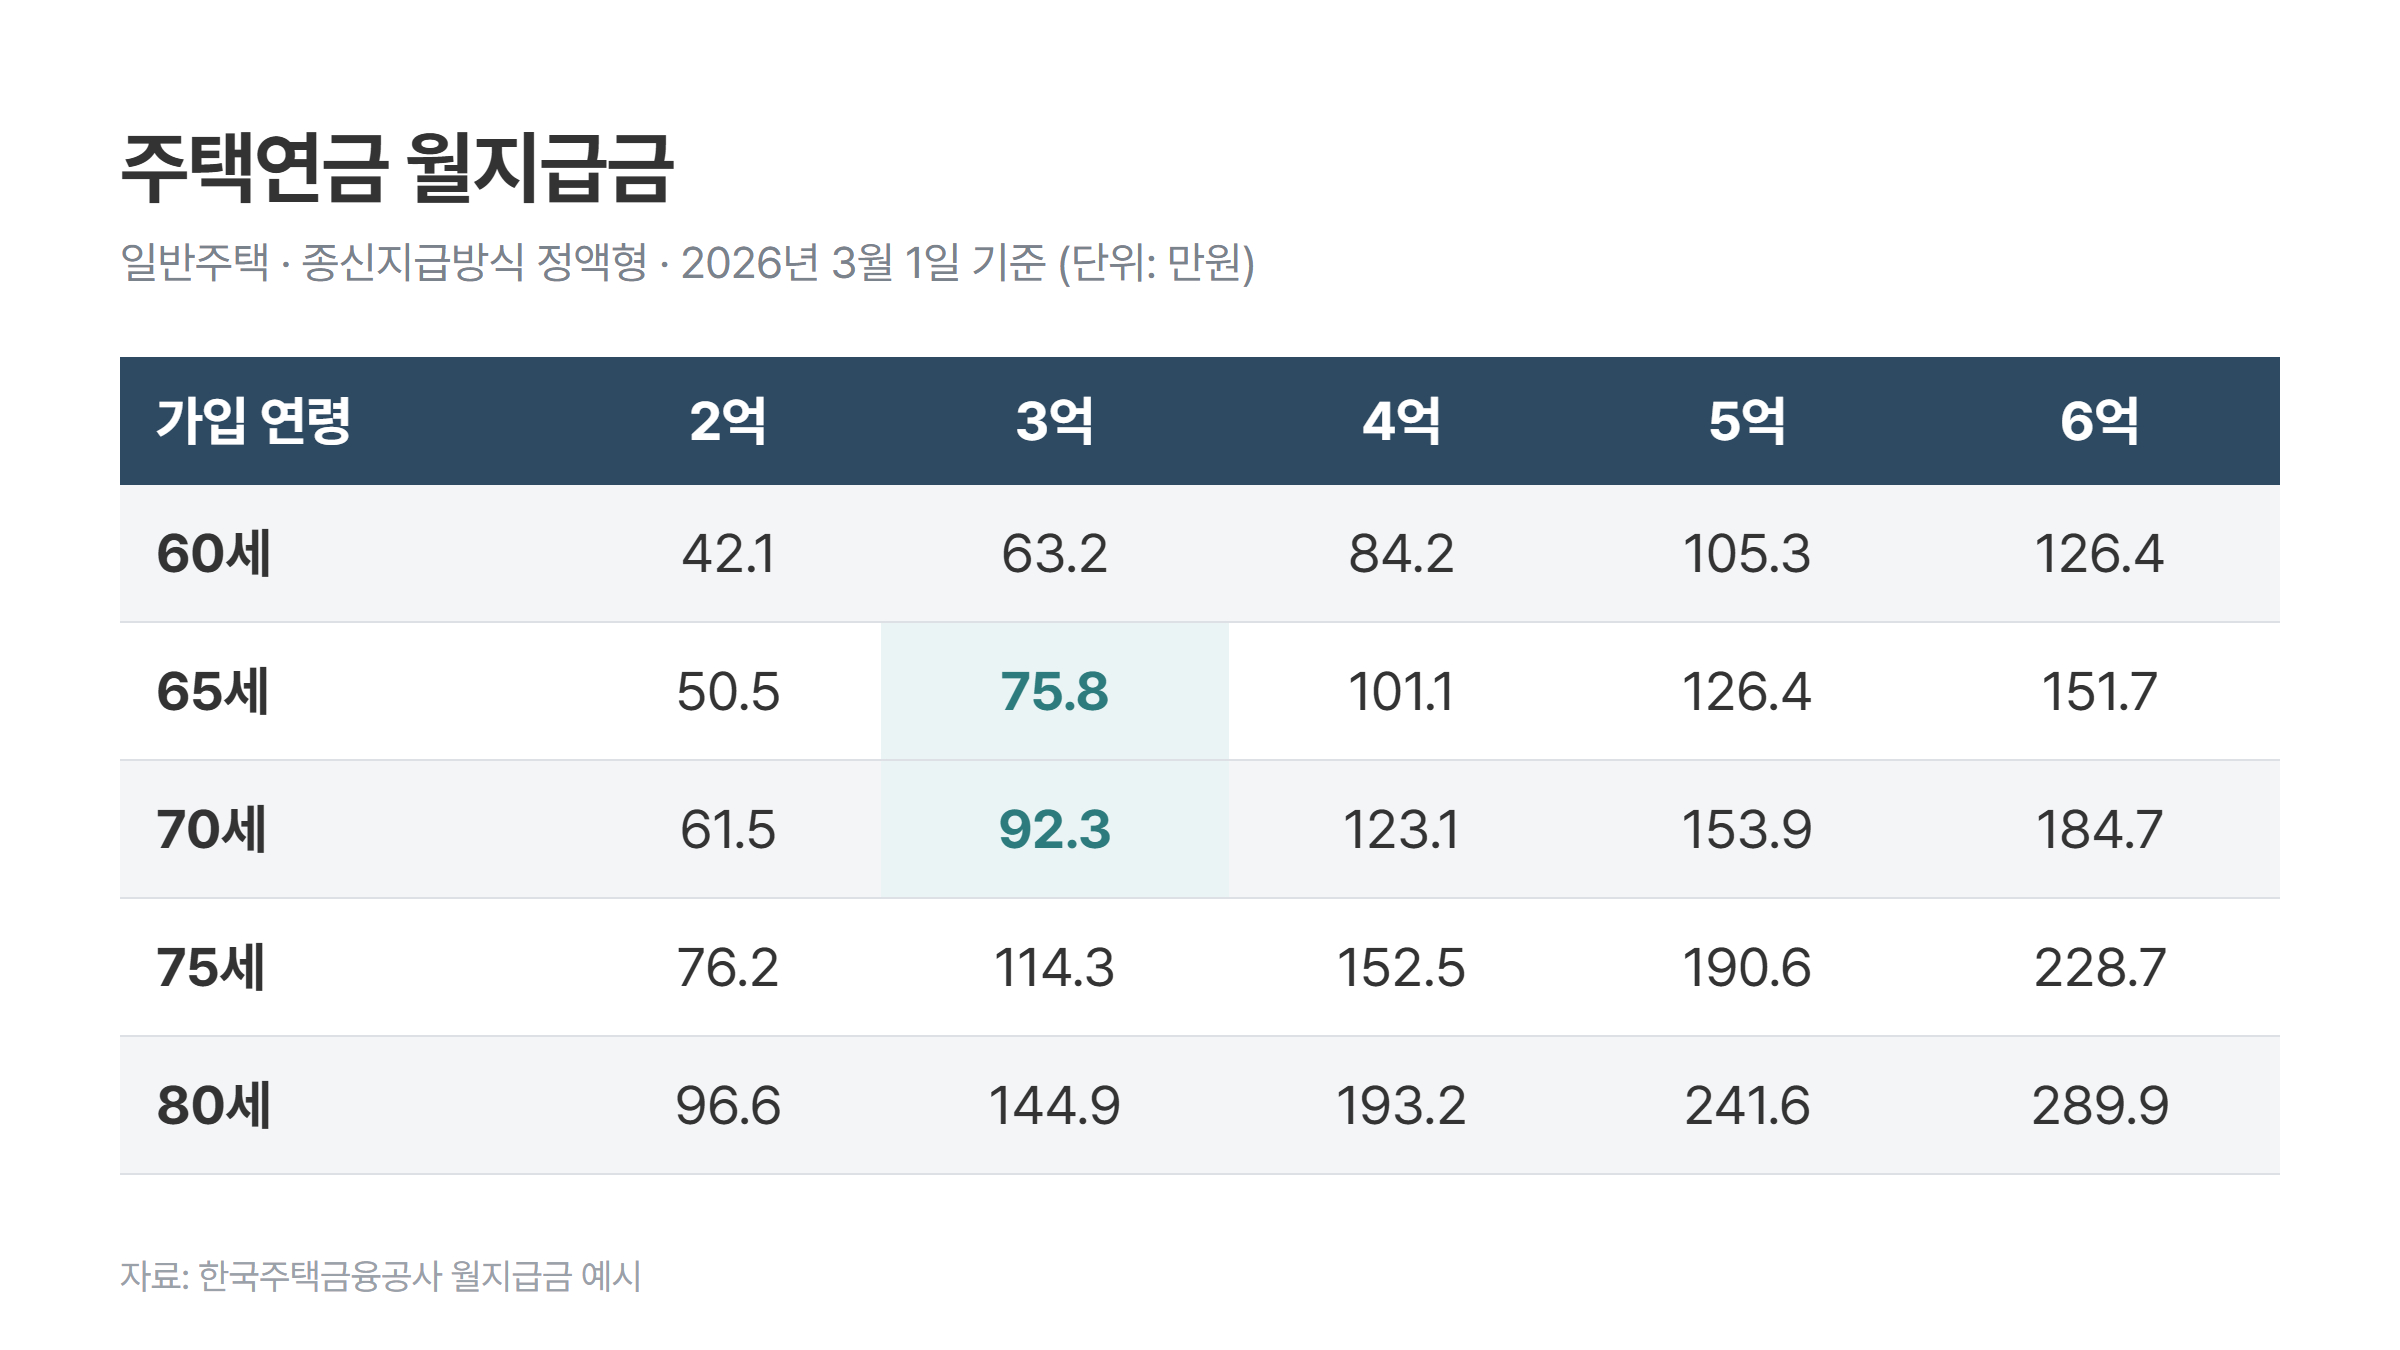
3억짜리 집이면 65세에 75만 8천원, 70세에 92만 3천원입니다. 5억이면 65세 126만 4천원, 70세 153만 9천원이구요.
같은 집인데 5년 늦게 가입하면 금액이 꽤나 올라갑니다. 남은 수명이 짧아진 만큼 매달 더 주는 구조이니 당연하다면 당연합니다만, 그렇다고 무작정 늦추는 게 답은 아닙니다. 그 사이에 쓸 돈이 없으면 소용이 없으니 말이죠.
혼자 살면 주택연금이 더 맞는 이유
주택연금을 망설이는 가장 큰 이유는 보통 자녀입니다. 집을 물려주지 못한다는 부담 때문이죠.
1인 가구, 특히 부양할 자녀가 없는 경우라면 이 부담이 없습니다. 오히려 주택연금의 구조가 유리하게 맞아떨어집니다.
- 집에 계속 살면서 받습니다. 이사를 가거나 세를 놓을 필요가 없습니다
- 사망할 때까지 나옵니다. 오래 살수록 이득이 되는 구조입니다
- 받은 연금이 집값보다 많아져도 상속인에게 차액을 청구하지 않습니다
- 반대로 집값이 더 많이 남으면 그 차액은 상속인에게 돌아갑니다
오래 살면 손해 볼 게 없고, 일찍 세상을 떠나면 남은 돈이 넘어가는 구조입니다. 혼자 사는 분들이 가장 걱정하는 "돈보다 오래 사는 위험"을 공사가 대신 져주는 셈입니다.
기초연금과 같이 봐야 합니다
여기서 한 가지 더 챙길 부분이 있습니다.
주택연금으로 받는 돈은 대출이라서 소득으로 잡히지 않습니다. 게다가 주택연금에 가입하면 그동안 받은 금액이 부채로 잡히기 때문에, 기초연금을 따질 때 쓰는 소득인정액이 오히려 낮아집니다.
2026년 기초연금 기준연금액은 단독가구 월 34만 9,700원이고, 선정기준액은 월 247만원입니다. 집 한 채 때문에 기초연금이 아슬아슬했던 분이라면, 주택연금 가입 후에 다시 계산해볼 만합니다.
월 현금흐름으로 묶어보면
혼자 사는 65세가 3억짜리 집에 살고 국민연금을 평균 수준인 월 70만원 정도 받는다고 가정해보겠습니다. (2026년 4월 기준 국민연금 월평균 수령액이 70만 4천원입니다)
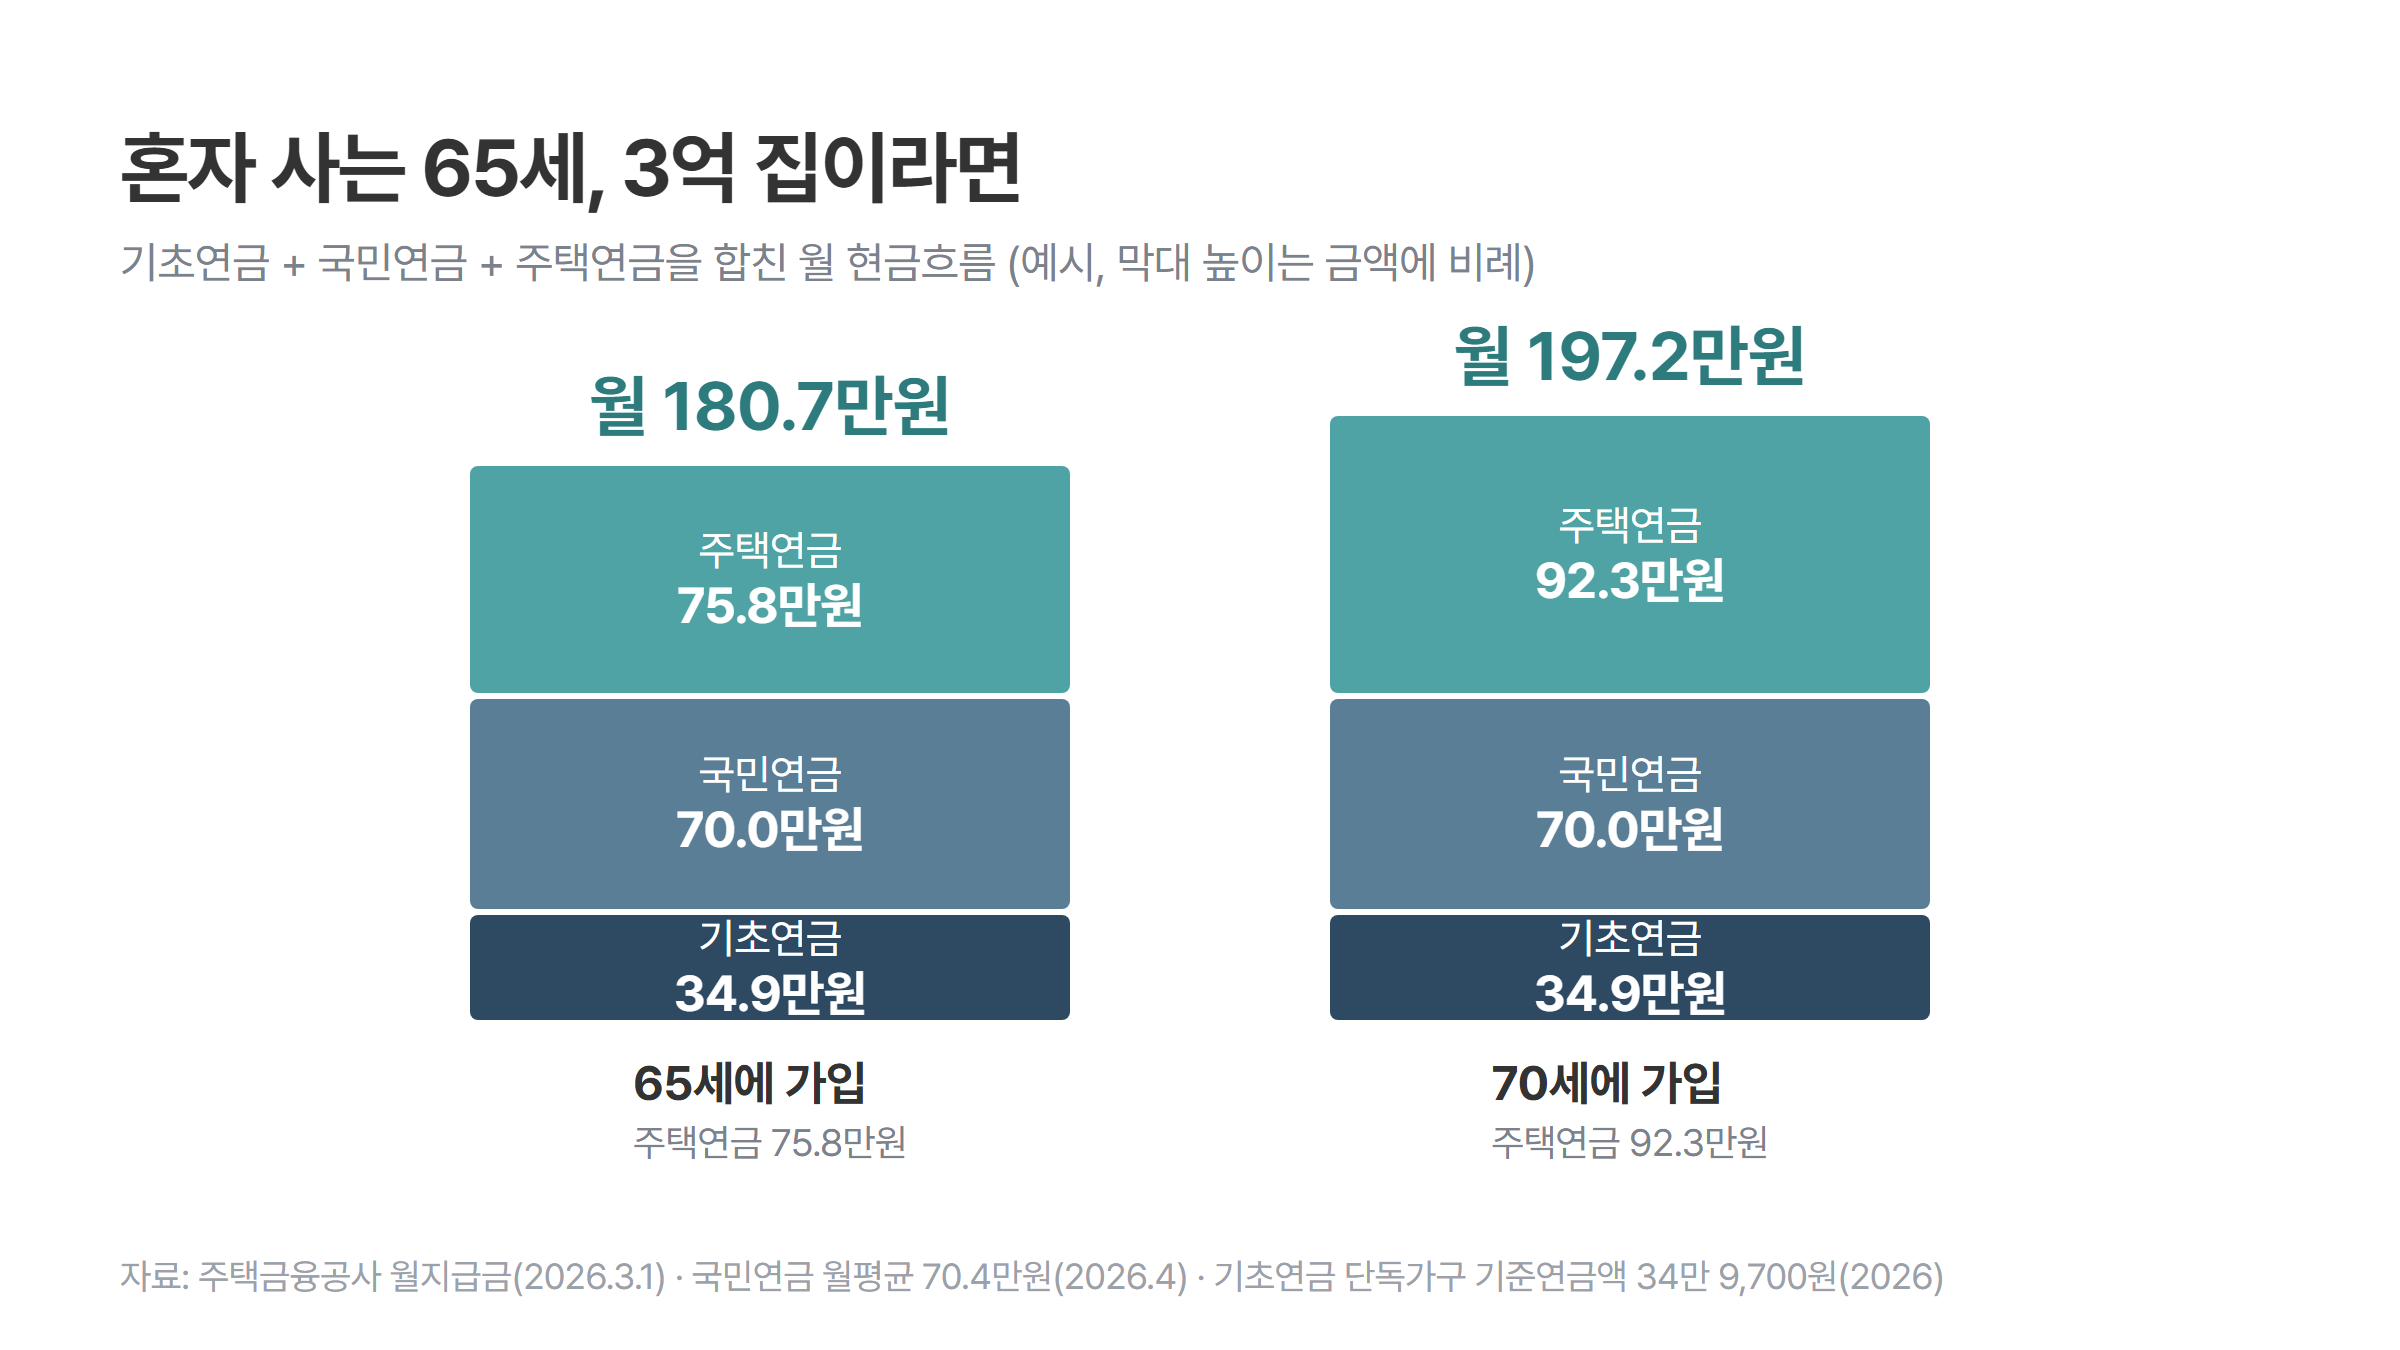
기초연금 34만 9천원, 국민연금 70만원, 주택연금 75만 8천원을 합치면 월 180만원가량이 됩니다. 70세에 가입하면 주택연금이 92만 3천원으로 올라가서 월 197만원 정도가 되구요.
혼자 사는 가구 기준으로 보면 빠듯하긴 해도 버틸 수는 있는 금액입니다. 무엇보다 이 셋은 모두 죽을 때까지 나옵니다. 자산을 헐어 쓰다가 바닥나는 구조가 아니니 말이죠.
물론 아쉬운 점도 있습니다
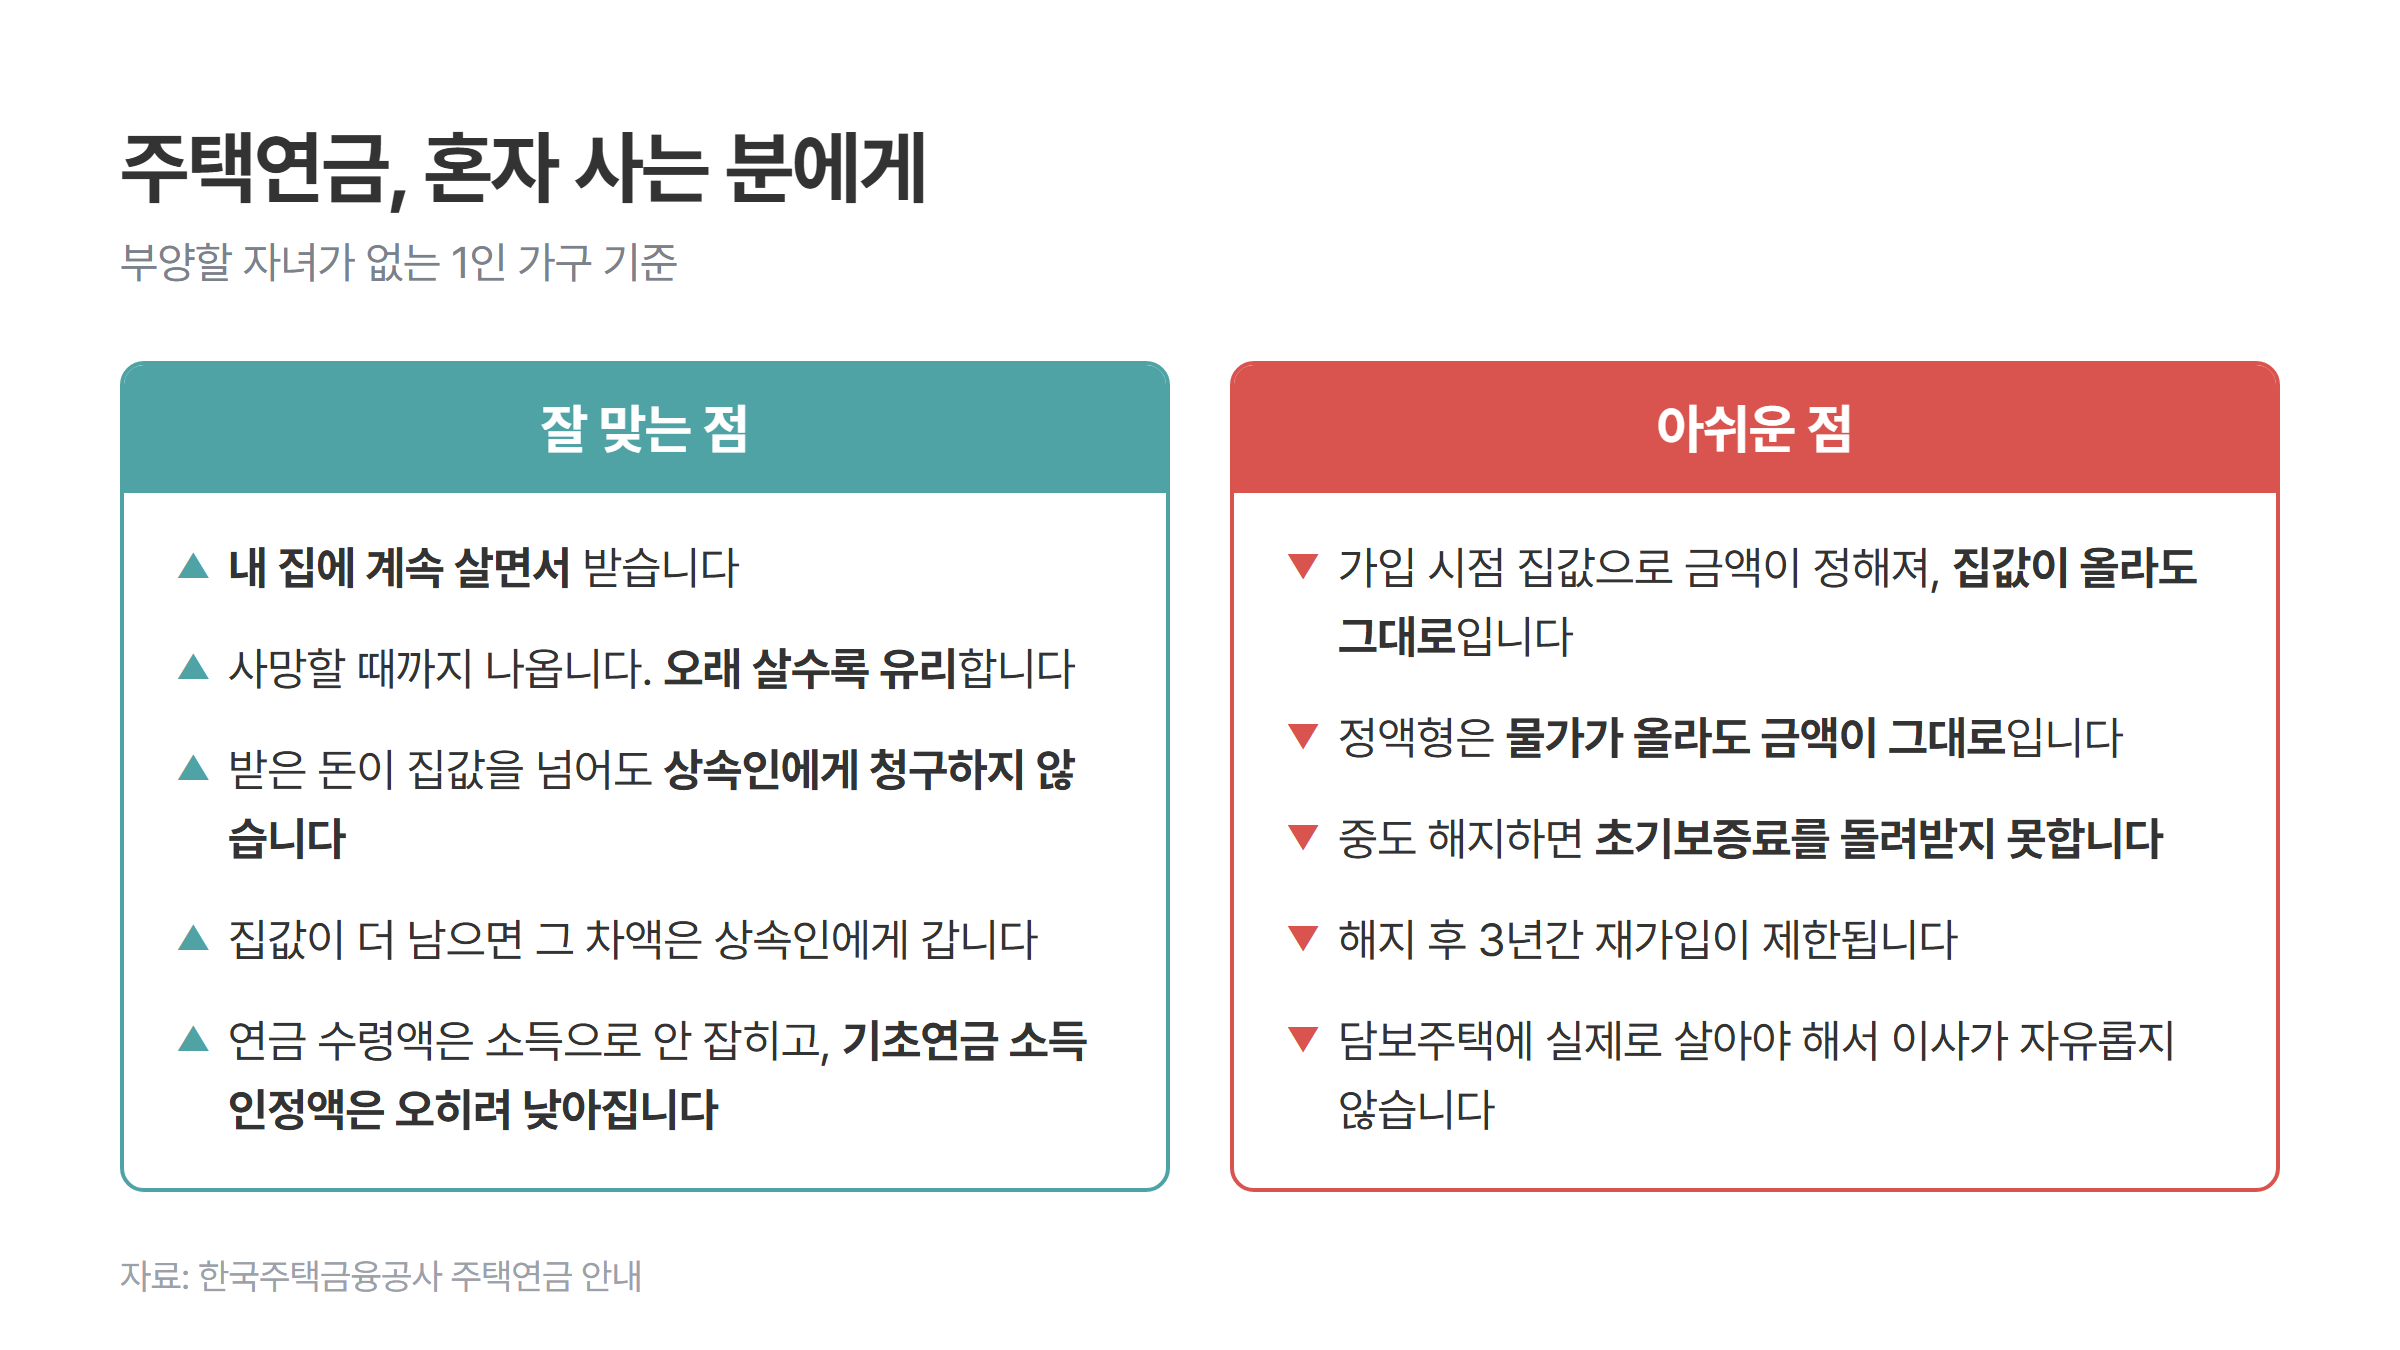
가장 큰 건 집값이 올라도 월지급금이 그대로라는 점입니다. 가입 시점의 집값으로 금액이 정해지니, 집값이 많이 오르면 상대적으로 손해라는 기분이 들 수 있습니다.
정액형은 물가가 올라도 금액이 그대로입니다. 20년 뒤에 받는 75만원은 지금의 75만원이 아닙니다.
중도에 해지하면 그동안 낸 초기보증료를 돌려받지 못하고, 3년간 재가입도 제한됩니다. 잠깐 쓰고 말 카드가 아니라는 뜻입니다.
저의 경우
저는 지금 3인 가구이고 대출 없는 33평 아파트에 살고 있어서 당장 해당되는 이야기는 아닙니다.
다만 부부 중 한 명은 결국 혼자 남게 되니, 1인 가구 이야기가 남의 일만은 아닙니다. 아이가 독립하고 나면 저희 부부도 2인 가구가 되고, 그 다음은 1인 가구가 될 테니 말이죠.
제 계획에서 주택연금은 마지막 카드로 남겨두고 있습니다. 연금계좌와 ISA에서 꺼내 쓰는 돈이 부족해지면 그때 꺼내는 순서입니다. 다만 이번에 표를 보면서 생각이 조금 바뀐 부분은 있습니다. 늦게 가입할수록 월지급금이 올라가니, 아껴뒀다가 필요할 때 여는 게 손해가 아니라는 점입니다.
국민연금과 사적연금을 합쳐 연도별로 얼마가 들어오는지는 아래에서 직접 넣어보실 수 있습니다.
https://timerichlab.com/?tab=pension
제가 금융 관련업에 종사하는 사람은 아니기 때문에 잘못된 내용이 있을 수도 있습니다. 혹시라도 잘못된 부분을 발견하시면 언제든지 댓글 부탁드리겠습니다.
혼자 사는 노후, 여러분들은 어떤 순서로 준비하고 계신가요?
참고 자료
- 한국보건사회연구원, 「노후 준비의 현황과 과제」 (보건복지포럼 2026년 9월호, 2026.09.22)
- 한국주택금융공사, 주택연금 월지급금 예시 (2026.03.01 기준)
- 국민연금공단 월평균 노령연금 수령액 (2026.04 기준)
- 보건복지부, 2026년 기초연금 기준연금액·선정기준액